A Instrução Normativa RFB nº 2219/2024, editada pela Receita Federal do Brasil, trouxe uma série de mudanças significativas ao ambiente de fiscalização fiscal, com foco em melhorar o gerenciamento de riscos e a eficiência do serviço oferecido aos cidadãos.

A Declaração de Operações com Cartões de Crédito (Decred) foi descontinuada e substituída por um módulo específico na obrigação acessória e-Financeira. Isso reflete uma atualização para incluir não apenas depósitos em contas correntes e cartões de crédito, mas também outras operações financeiras comuns no mercado atual, como débito e private label.

Primeiramente, é fundamental entender que o princípio da obrigatoriedade no fornecimento de informações financeiras por instituições ao fisco não é uma novidade introduzida por esta IN. Desde a promulgação da Lei Complementar nº 105/2001, as instituições financeiras estão obrigadas a enviar dados sobre movimentações financeiras significativas à Receita Federal. Este mecanismo é parte essencial da estrutura de controle fiscal do país, visando à prevenção e ao combate à sonegação fiscal.

A IN RFB nº 2219/2024, portanto, não cria obrigações novas, mas sim expande e detalha as exigências já existentes, estendendo-as a um espectro mais amplo de entidades e movimentações, adaptando-se à evolução do mercado financeiro e às novas tecnologias de pagamento. Essa atualização é uma resposta natural e necessária à crescente complexidade das transações financeiras, que incluem operações com cartões de débito, crédito e meios de pagamento eletrônicos, como o PIX.

O argumento de que tais medidas violam direitos e garantias individuais ignora que todas as coletas e tratamentos de dados são realizados nos limites estipulados pela legislação vigente, respeitando os sigilos bancário e fiscal estabelecidos por lei. A Receita Federal é obrigada em manter a confidencialidade das informações, as quais são usadas exclusivamente para fins de fiscalização tributária e cumprimento das obrigações tributárias.

A extensão das obrigações às novas entidades e a atualização dos limites de movimentações que exigem declaração não são medidas arbitrariamente punitivas, mas sim estratégias para garantir a equidade no sistema tributário, assegurando que todas as partes contribuam justamente conforme suas capacidades econômicas.

Em resumo, a IN RFB nº 2219/2024 é uma continuidade lógica das práticas fiscais da Receita Federal, e não uma intrusão nos direitos individuais. Ela representa um esforço necessário para ajustar o sistema tributário às realidades do mercado moderno, com o objetivo primário de combater a evasão fiscal e aumentar a eficiência da coleta de tributos, essenciais para o financiamento dos serviços públicos e o desenvolvimento nacional.

Fonte – Dr. Fabio Bezana – Calábria & Villa Gonzalez Advogados Associados


Criminosos estão aproveitando a onda de “fake news” relacionadas à fiscalização da Receita Federal sobre declarações prestadas por instituições financeiras e de pagamento para enganar cidadãos e aplicar golpes.


Alerta_Prancheta 1.jpg


A Receita Federal vem a público alertar a população sobre uma nova tentativa de golpe que está circulando e utilizando indevidamente o nome da instituição para dar credibilidade à fraude. Criminosos estão aproveitando a onda de fake news relacionadas à fiscalização da Receita Federal sobre transações financeiras para enganar cidadãos e aplicar golpes.

Como funciona o golpe?

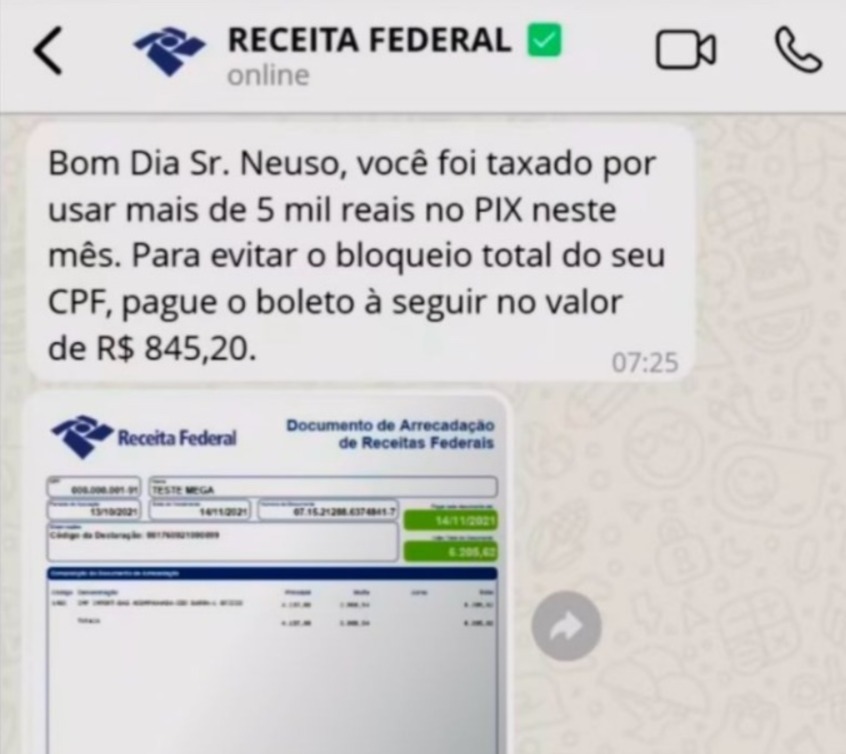
Os golpistas informam às possíveis vítimas que há uma suposta cobrança de taxas pela Receita Federal sobre transações via PIX em valores acima de R$ 5 mil. Eles alegam ainda que, caso o pagamento não seja feito, o CPF do contribuinte será bloqueado. Para tornar a fraude mais convincente, utilizam o nome, as cores e os símbolos oficiais da Receita Federal.

Atenção!

NÃO EXISTE TRIBUTAÇÃO SOBRE PIX, E NUNCA VAI EXISTIR, ATÉ PORQUE A CONSTITUIÇÃO NÃO AUTORIZA IMPOSTO SOBRE MOVIMENTAÇÃO FINANCEIRA.

A Receita Federal, portanto, NÃO cobra e JAMAIS vai cobrar impostos sobre transações feitas via PIX. O que está ocorrendo é apenas uma atualização no sistema de acompanhamento financeiro para incluir novos meios de pagamento na declaração prestada por instituições financeiras e de pagamento.

Um exemplo claro dessa tentativa de golpe é a mensagem exibida abaixo, em que os golpistas utilizam um texto falso para pressionar a vítima a pagar um boleto no valor de R$ 845,20, alegando que isso evitará o bloqueio do CPF:

Img_Golpe.jpegImagem do Golpe 

Como se proteger?

É fundamental que todos estejam atentos às tentativas de golpe e sigam estas orientações:

  • Desconfie de mensagens suspeitas: Não forneça informações pessoais em resposta a e-mails ou mensagens de origem desconhecida que solicitem dados financeiros ou pessoais.
  • Evite clicar em links desconhecidos: Links suspeitos podem direcionar você a sites fraudulentos ou instalar programas prejudiciais no seu dispositivo.
  • Não abra arquivos anexos: Anexos em mensagens fraudulentas geralmente contêm programas executáveis que podem roubar suas informações ou causar danos ao computador.
  • Verifique a autenticidade: A Receita Federal utiliza exclusivamente o Portal e-CAC (Centro Virtual de Atendimento ao Contribuinte) e o site oficial como canais seguros de comunicação.

Combate à Fake News: Pense antes de compartilhar!

A disseminação de Fake News em aplicativos de mensagens, como WhatsApp e Telegram, facilita o trabalho dos golpistas. Antes de compartilhar qualquer mensagem:

  1. Verifique a fonte: Mensagens com informações alarmantes ou urgentes geralmente são falsas. Consulte sempre o site oficial da Receita Federal ou outros canais confiáveis.
  2. Questione o conteúdo: Desconfie de mensagens com erros de português, textos muito sensacionalistas ou promessas milagrosas.
  3. Não acredite em mensagens não oficiais: A Receita Federal não envia cobranças ou comunicados por WhatsApp, SMS ou redes sociais. Sempre confirme diretamente pelos canais oficiais.
  4. Converse sobre o tema: Oriente familiares e amigos a sempre verificarem informações antes de repassá-las. O combate às Fake News começa com cada um de nós.

Canais oficiais

Se você recebeu uma mensagem suspeita ou tem dúvidas, procure os canais oficiais da Receita Federal. Evite agir por impulso, principalmente se houver ameaças de bloqueio ou cobrança inesperada.

A Receita Federal reforça seu compromisso com a segurança dos cidadãos e continuará trabalhando para combater golpes que usam indevidamente o nome da instituição.

Fonte – Receita Federal do Brasil

Solução da controvérsia deverá ser aplicada em todas as instâncias do Judiciário.

O Supremo Tribunal Federal (STF) vai decidir se empresas de compra, venda ou locação de imóveis devem pagar o Imposto de Transferência de Bens Imóveis (ITBI) ao transferir bens e direitos para incorporação em seu capital social. A questão é objeto do Recurso Extraordinário (RE) 1495108, que teve repercussão geral reconhecida (Tema 1.348).

O artigo 156, parágrafo 2º, inciso I, da Constituição Federal prevê que o ITBI não incide sobre a transmissão de bens incorporados ao patrimônio de empresa em realização de capital nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de empresa, salvo se, nesses casos, a empresa tiver como atividade preponderante a compra e venda desses bens, a locação de imóveis ou o arrendamento mercantil.

O recurso foi apresentado por uma empresa administradora de bens contra decisão do Tribunal de Justiça do Estado de São Paulo (TJ-SP) que considerou válida a cobrança de ITBI pela Prefeitura de Piracicaba relativo a um imóvel integralizado a seu capital social. Para a Justiça estadual, a exceção prevista na Constituição se aplica ao caso, em razão da atividade da empresa.

No STF, a administradora sustenta, entre outros pontos, que a incidência do imposto para empresas de compra e venda ou locação de bens imóveis só se aplicaria para transmissões de imóveis decorrentes de fusão, incorporação, cisão ou extinção de pessoa jurídica.

Em manifestação pelo reconhecimento da repercussão geral, o presidente do STF, ministro Luís Roberto Barroso, explicou que a discussão trata exclusivamente de interpretação do artigo 156, parágrafo 2º, inciso I da Constituição, a fim de definir se a ressalva constante da última parte do dispositivo condiciona as duas hipóteses de imunidade do ITBI ou apenas a segunda relativa às transmissões de bens imóveis decorrentes de fusão, incorporação, cisão ou extinção de pessoa jurídica.

Ele destacou que, como o STF ainda não fixou orientação vinculante sobre o tema, tem sido recorrente o questionamento judicial sobre a cobrança de ITBI nessas situações. A resolução da controvérsia sob a sistemática da repercussão geral promoverá a isonomia e a segurança jurídica.

Por fim, Barroso ressaltou a relevância da questão, que tem repercussão sobre a arrecadação tributária dos municípios e sobre o regime de incentivo à livre iniciativa e à promoção de capitalização para o desenvolvimento de empresas.

Ainda não há data prevista para o julgamento do mérito do recurso.

(Pedro Rocha/AS, AD//CF)

Fonte – Supremo Tribunal Federal

Dados permitem melhorar serviços e não estão associados a aumento de tributação.

A Receita Federal esclarece que a edição da IN RFB nº 2219/2024 não implicou qualquer aumento de tributação, tratando-se de medida que visa a um melhor gerenciamento de riscos pela administração tributária, a partir da qual será possível oferecer melhores serviços à sociedade, em absoluto respeito às normas legais dos sigilos bancário e fiscal. Os dados recebidos poderão, por exemplo, ser disponibilizados na declaração pré-preenchida do imposto de renda da pessoa física no ano que vem, evitando-se divergências.

A Declaração de Operações com Cartões de Crédito (Decred) foi instituída em 2003, nos termos da IN SRF nº 341/2003, a partir da qual a Receita Federal passou a receber montantes globais mensalmente movimentados por pessoas físicas e jurídicas, nos termos do art. 5º da Lei Complementar nº 105, de 2001. À época, por discricionariedade, focou-se em operações de cartões de crédito, dispensando-se movimentações realizadas por cartões de débito ou de private label.

A evolução tecnológica e as novas práticas comerciais foram alguns dos fatores que indicaram a conveniência de a Receita Federal atualizar a obrigação acessória, descontinuando a Decred. A e-Financeira, obrigação de tecnologia contemporânea, incorporou um módulo específico para as declarações anteriormente prestadas pela antiga Decred, passando-se a captar dados de um maior número de declarantes, alcançado valores recebidos por meio dos instrumentos de pagamento, operações hoje comumente utilizadas no mercado.

Tal como os demais módulos da e-Financeira, também no módulo de repasse previsto no capítulo V da IN da e-Financeira respeita os contornos legais, inexistindo qualquer elemento que permita identificar a origem ou a natureza dos gastos efetuados.

Por exemplo, quando uma pessoa realiza uma transferência de sua conta para um terceiro, seja enviando um PIX ou fazendo uma operação do tipo DOC ou TED, não se identifica, na e-Financeira, para quem ou a que título esse valor individual foi enviado. Ao final de um mês, somam-se todos os valores que saíram da conta, inclusive saques e, se ultrapassado o limite de R$5 mil para uma pessoa física, ou de R$15 mil para uma pessoa jurídica, a instituição financeira prestará essa informação à Receita Federal.

Da mesma forma que ocorre com o somatório dos valores que saem de uma conta, há, também, a contabilização dos valores que nela ingressam. Na e-financeira, não se individualiza sequer a modalidade de transferência, se por PIX ou outra. Todos os valores são consolidados e devem ser informados os totais movimentados a débito e a crédito numa dada conta.

Haja vista a priorização do gerenciamento de risco, os limites mensais de obrigatoriedade foram atualizados. Antes, vigia o limite mensal de R$2 mil para as movimentações de pessoas físicas e de R$6 mil no caso de pessoas jurídicas. Não há, contudo, impedimento de valores inferiores aos limites da norma serem enviados pelas instituições declarantes.

O novo módulo da e-Financeira captará valores mensais para as operações realizadas a partir de janeiro de 2025. Os dados referentes ao primeiro semestre deverão ser apresentados até agosto de 2025. Os referentes ao segundo semestre, até fevereiro de 2026.

As alterações na e-Financeira foram previamente discutidas com entidades interessadas ao longo de 2024 e comunicadas em setembro de 2024 (Receita atualiza regras da e-Financeira e amplia obrigatoriedade para novas entidades — Receita Federal).

No link e-Financeira – Apresentação das alterações para 2025 consta apresentação realizada em live com mais de 700 participantes no dia 4 de junho de 2024, na qual estão os detalhes da evolução normativa.

Fonte – Receita Federal do Brasil

O presidente do Superior Tribunal de Justiça (STJ), ministro Herman Benjamin, negou um pedido de liminar feito por uma empresa que buscava sua inclusão na lista de operadores habilitados a explorar apostas de quota fixa no Brasil. Com a decisão, a empresa, que opera sob as marcas Puskas Bet, Shelbybet e Foot.Bet, permanece impedida de atuar no mercado nacional de apostas.

A empresa impetrou mandado de segurança no STJ alegando que seu pedido de autorização, apresentado ao Ministério da Fazenda, foi arquivado sumariamente devido à falta de pagamento do valor de outorga, fixado em R$ 30 milhões – o valor está previsto na Lei 14.790/2023. Para a empresa, essa exigência não é “minimamente razoável” e violaria seu direito de explorar a atividade empresarial.

Além disso, argumentou que, conforme a Portaria SPA/MF 1.475/2024, o processo de autorização deveria considerar apenas aspectos como a ausência de atos ilícitos, o interesse nacional e a proteção da coletividade. A empresa também afirmou que a exigência de pagamento prévio configuraria uma reserva de mercado e causaria impactos sociais e econômicos às famílias envolvidas.

Ausência de provas e hierarquia legal fundamentam decisão

Ao analisar o caso, o ministro Herman Benjamin observou que não foram juntadas algumas provas essenciais à petição inicial, como o comprovante de apresentação do requerimento ao Ministério da Fazenda e a decisão de arquivamento do pedido de autorização. Segundo ele, a ausência desses documentos prejudica a análise da competência do STJ para julgar o caso, pois não se sabe se o arquivamento foi determinado pelo próprio ministro da Fazenda, e também gera incertezas sobre o prazo decadencial para questionar a decisão. Isso porque o ato impugnado não seria omissivo, mas comissivo, o que exige comprovação da data de arquivamento do pedido.

Além disso, o ministro refutou a tese de ilegalidade, afirmando que o valor da outorga está expressamente previsto na Lei 14.790/2023, norma de hierarquia superior à portaria citada pela defesa.

“Assim, ainda que fosse possível superar a ausência de lastro probatório mínimo, não há, em tese, ilegalidade, pois a exigência possui expressa previsão legal – o que deslocaria a discussão para eventual compatibilidade do dispositivo com a Constituição Federal”, concluiu Herman Benjamin ao negar a liminar.

Após o início do ano forense no STJ, em fevereiro, o processo tramitará no âmbito da Primeira Seção, sob a relatoria do ministro Benedito Gonçalves.

Esta notícia refere-se ao(s) processo(s):MS 30932

Fonte – Superior Tribunal de Justiça

Novos instrumentos geram expectativa de arrecadação de mais de R$ 5 bilhões para 2025.

Procuradoria-Geral da Fazenda Nacional (PGFN) e a Secretaria Especial da Receita Federal publicaram os três primeiros editais de transação por adesão no contencioso tributário de relevante e disseminada controvérsia jurídica no âmbito do Programa de Transação Integral (PTI), iniciativa focada no aprofundamento do modelo de diálogo entre o fisco e os grandes contribuintes. Segundo a Receita Federal, o lançamento desses novos três editais gera uma expectativa de arrecadação de mais de R$ 5 bilhões para 2025 no órgão.

Para a procuradora-geral da Fazenda Nacional, Anelize Almeida, os editais são uma oportunidade ímpar para contribuintes que estejam em litígio com a Fazenda regularizarem sua situação, já que o PTI não é um programa perene e não há previsão de novos editais para as mesmas temáticas. “Esses três primeiros editais englobam teses que vêm sendo discutidas há algum tempo nas esferas administrativas e judiciais. Nossa intenção é encerrar de forma consensual essas disputas, chegando a um acordo que seja bom para as partes envolvidas, para a Fazenda, para o país”, reforçou a procuradora-geral.

Para o secretário especial da Receita Federal, Robinson Barreirinhas, os editais lançados dentro do Programa de Transação Integral contribuem para a desburocratização e simplificação dos processos tributários, promovendo um ambiente mais favorável para o desenvolvimento econômico. “Os editais têm como objetivo facilitar a renegociação de débitos tributários, oferecendo condições mais favoráveis aos contribuintes que buscam regularizar sua situação fiscal, além de reduzir litígios tributários relevantes”, complementa.

O acordo de transação tributária é um instrumento celebrado pelo contribuinte e pela administração tributária mediante concessões mútuas. Com a adesão, o contribuinte se compromete a desistir da discussão no processo e pagar os valores devidos com descontos e condições especiais, seguindo as regras publicadas em edital. O acordo permite, assim, a regularização da situação fiscal perante o Fisco, a redução de litígios e a extinção do crédito tributário. A transação contribui ainda para viabilizar a manutenção da empresa e dos empregos, estimular a atividade econômica e garantir recursos para as políticas públicas.

Teses previstas

  • O edital nº 25/2024 estabelece duas situações elegíveis à transação por adesão no contencioso tributário. Em primeiro lugar, a dedução do ágio fiscal gerado em reestruturação societária dentro do próprio grupo econômico (“ágio interno”) mediante planejamento tributário abusivo. Em segundo lugar, a dedução do ágio fiscal por meio de empresa instituída unicamente para viabilizar a amortização (“empresa veículo”) mediante planejamento tributário abusivo.
  • O edital nº 26/2024  traz três teses relacionadas à produção de bebidas não alcoólicas: em primeiro lugar, a correta classificação fiscal dos insumos produzidos na Zona Franca de Manaus e utilizados para produção de bebidas não alcoólicas, para fins de aproveitamento de créditos do Imposto sobre Produtos Industrializados (IPI). Em segundo lugar, a correta classificação fiscal dos insumos produzidos na Zona Franca de Manaus e utilizados para produção de bebidas não alcoólicas, para fins de definição da alíquota da Contribuição para os Programas de Integração Social e de Formação do Patrimônio do Servidor Público (PIS/Pasep) e da Contribuição para o Financiamento da Seguridade Social (Cofins). Em terceiro lugar, a correta valoração dos preços dos kits de concentrados, considerada a exclusão de despesas relacionadas a marketing e royalties, para fins de aproveitamento de créditos do IPI e de cálculo reflexo na apuração do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL).
  • O edital nº 27/2024 estabelece outras três situações elegíveis. Em primeiro lugar, a incidência de contribuições previdenciárias e de contribuições destinadas a outras entidades ou fundos sobre valores pagos a título de participação nos lucros e resultados da empresa (PLR). Em segundo lugar, a incidência de Imposto de Renda de Pessoa Física (IRPF), de contribuição previdenciária e de contribuições destinadas a outras entidades ou fundos sobre os valores auferidos em virtude de planos de opção de compra de ações, chamados “stock options”, ofertados pelas empresas a seus empregados e/ou diretores. Em terceiro lugar, a incidência de IRRF, contribuições previdenciárias e de contribuições destinadas a outras entidades ou fundos sobre valores aportados por empregadores a programas de previdência privada complementar.

Referências

A RFB e a PGFN ressaltam que antes mesmo do lançamento do PTI (instituído pela Portaria Normativa MF nº 1.383, de 29 de agosto de 2024) houve exemplos positivos de transação de tese no contencioso tributário, utilizados como referência para construção do Programa de Transação Integral: o edital relativo às teses de tributação sobre lucros no exterior e o edital de teses envolvendo contratos de afretamento de plataformas.

Em junho do ano passado, as adesões ao Edital PGFN/RFB nº 6/2024, por exemplo, foram responsáveis pelo encerramento pendências tributárias na ordem de R$ 45 bilhões, dos quais cerca de R$ 35 bilhões com a Procuradoria-Geral da Fazenda Nacional e aproximadamente R$ 10 bilhões com a Receita Federal.

 Além disso, a PGFN destaca que já foi aberta uma consulta pública para regulamentação da outra possibilidade trazida pelo PTI, mais uma vez reforçando o diálogo entre o fisco e os grandes contribuintes. O objetivo é colher subsídios para a minuta de Portaria que disporá sobre “o processamento da primeira fase da transação individual na cobrança de créditos judicializados de alto impacto econômico objeto de negociação no Programa de Transação Integral, com base no Potencial Razoável de Recuperação do Crédito Judicializado (PRJ)”. A consulta está aberta até 31/01/2025.

Fonte – Receita Federal do Brasil

É importante atentar às falsas promessas que são divulgadas nas redes sociais, sob a justificativa de que determinada engenharia contábil traria economia para o contribuinte.

Receita Federal adverte os contribuintes brasileiros de que não existem milagres tributários. É importante atentar às falsas promessas que são divulgadas nas redes sociais, sob a justificativa de que determinada engenharia contábil traria economia para o contribuinte. A compensação de tributos e contribuições federais segue uma legislação estrita, razão pela qual todos os procedimentos para dar entrada a um pedido de restituição ou apresentar uma declaração de compensação devem ser respeitados, sob pena de indeferimento. A legislação brasileira não permite a compensação tributária com créditos de terceiros, para quitação de débitos em cobrança administrativa na Receita Federal. Nesses casos, existem multas por infração à legislação, cuja alíquota inicial é de 75%.

Outra fraude amplamente divulgada é a utilização de títulos da dívida pública brasileira prescritos, que não são aptos ao pagamento da dívida fiscal, muito menos à compensação tributária. Em trabalho conjunto, Receita Federal, Secretaria do Tesouro Nacional, Procuradoria-Geral da Fazenda Nacional e Ministério Público da União desenvolveram cartilha que alerta os contribuintes sobre o perigo de caírem em armadilhas com fraudes tributárias. A cartilha pode ser acessada aqui.

A Administração Tributária Federal tem o compromisso de buscar a conformidade dos tributos federais, trazendo mais justiça fiscal para a sociedade e procurando combater os ilícitos tributários.

Portanto, fiquem atentos com promessas de “recuperação de tributos”, “compensação de débitos com créditos de terceiros”, “avaliação de ativos tributários”, “redução de lucro fiscal por benefícios fiscais” e outras soluções suspeitas. Desconfie! Caso receba alguma proposta desse tipo, você poderá denunciar. No nosso canal da ouvidoria você encontra a forma de fazer a denúncia.

Fonte – Receita Federal do Brasil

A calculadora, chamada ReVar, irá ajudar o investidor na hora de apurar ganhos líquidos, calcular o imposto devido e gerar os DARFs.

A partir de 2025, os investidores pessoas físicas terão uma nova ferramenta disponível para ajudá-los a declarar os investimentos de bolsa (ações, ETFs, fundos imobiliários, BDRs). A Receita Federal (RFB) e a B3, a bolsa do Brasil, anunciam o lançamento da calculadora ReVar, como é chamado o programa auxiliar de apuração do Imposto de Renda da pessoa física incidente sobre operações de renda variável. A calculadora, gratuita, estará disponível na Área do Investidor da B3 para os investidores autorizarem o compartilhamento de informações entre B3 e RFB a partir desse mês.

Como vai funcionar

A nova ferramenta vai carregar os dados das operações realizadas pelos investidores diretamente da B3, a partir das informações das corretoras, para apurar os ganhos ou prejuízos líquidos decorrente da operação e, se for o caso, calcular o imposto devido com geração do DARF (Documento de Arrecadação de Receitas Federais) para o pagamento. Essa consulta é realizada mediante autorização prévia do investidor e por meio de APIs (Interface de Programação de Aplicação), o que garante a integridade e confidencialidade no recebimento das informações.

Os investidores precisarão somente entrar na Área do Investidor e autorizar que os dados sejam compartilhados com a Receita, em linha com todas as recomendações da LGPD. O cálculo e geração do DARF serão feitos diretamente no portal E-CAC, da Receita Federal. Os investidores poderão usar o ReVar a partir do 10º dia do mês seguinte ao mês da autorização de compartilhamento das informações. 

Facilidade para o investidor

O investidor terá disponível uma ferramenta inovadora que irá facilitar o cálculo do imposto das diferentes operações realizadas em seu portfólio, além de otimizar melhor o seu tempo e ter mais segurança quanto ao cálculo correto do imposto.

A calculadora ReVar se une a outras iniciativas realizadas pela B3 com o objetivo de impulsionar a cultura de investimentos no país e melhorar a experiência do investidor, a partir de novos serviços com o uso de ferramentas inovadoras e tecnologia de ponta.

Para o secretário da Receita, Robinson Barreirinhas, “a ferramenta Revar é mais uma entrega alinhada à nova diretriz da Receita Federal de oferecer todos os meios possíveis para orientar os contribuintes e diminuir o custo de conformidade. A ferramenta auxilia os investidores no cálculo do Imposto de Renda a partir do pré-preenchimento das informações de operações realizadas na B3. A parceria com a B3 nessa primeira etapa de desenvolvimento da calculadora foi super bem-sucedida”, afirmou.

“A parceria com a Receita Federal reforça o compromisso da B3 em criar inovações e simplificações no processo de investimento, tornando a experiência de investir cada vez mais ágil e eficiente, fortalecendo a confiança e ampliando o acesso à bolsa. Os movimentos de mercado e tendências do comportamento do investidor pessoa física trazem novas oportunidades e precisamos responder a essas demandas”, afirma Gilson Finkelsztain, CEO da B3.

“O lançamento do ReVar mostra como a Receita Federal, a B3 e as corretoras estão comprometidas em dar mais segurança e agilidade aos investidores pessoas físicas. É uma simplificação que dará a muita gente a segurança que eles precisam para também investir no Brasil”, afirma o vice-presidente da Ancord, Rafael Furlanetti.

Funcionamento Técnico da Nova Ferramenta

A calculadora ReVar estará disponível para todos os usuários em 18/12/2024.  Os investidores poderão usar o ReVar a partir do 10º dia do mês seguinte ao mês da autorização de compartilhamento das informações.

 Para o lançamento serão contempladas as operações com ações, fundos listados (como imobiliários e Fiagros), BDRs e ETFs realizadas no mercado à vista da B3. A calculadora deverá impactar cerca de 4 milhões de investidores brasileiros. A calculadora também prevê outras facilidades que serão implementadas como o cálculo de grupamento de ações, pagamento de proventos e outros eventos corporativos.

A B3 e a Receita Federal pretendem, numa próxima fase, automatizar para que os dados apurados sejam pré-preenchidos na Declaração Anual do Imposto de Renda da Pessoa Física (DIRPF). Também está sendo desenvolvido um trabalho para que os investidores que operam futuro de índice e de dólar possam utilizar a calculadora em breve, em data a ser divulgada.

Conheça o passo a passo para usar a calculadora

1º passo: O investidor deverá acessar o ReVar na Área do Investidor da B3 e realizar a autorização do compartilhamento de dados. (Serviços >> Calculadora de IR >> ReVar – Receita Federal).

2º passo: O investidor será direcionado para a próxima etapa, que acontece no portal e-Cac da Receita Federal. (Declarações e Demonstrativos >> Apurar Imposto sobre a Renda Variável).

Nessa fase, o investidor deverá informar o custo de aquisição dos ativos da sua carteira e informar prejuízos acumulados (caso exista).

3º passo: Após a conclusão da posição inicial, o sistema passa a apresentar o menu completo com as guias: Início, Posição Inicial, Resolução de Pendências, Eventos, Estoque e Extrato de Operações.

Em cada mês é apresentado um resumo do resultado das operações, informando se há ou não imposto a ser recolhido.

Os impostos inferiores a R$10 (dez reais) serão somados aos próximos meses até completar este valor mínimo para geração de DARF.

4º passo: Assim que o investidor clicar no botão “Gerar DARF”, o sistema abrirá uma nova guia no navegador com o documento para pagamento, com código de barras e com QR-Code para pagamento via PIX.

O Manual completo de utilização da calculadora está disponível no site da Receita Federal AQUI.

Fonte – Receita Federal do Brasil

Corte considera inconstitucional a incidência do ITCMD sobre repasses de VGBL e PGBL para beneficiários após a morte do titular.

O Supremo Tribunal Federal (STF) declarou inconstitucional a cobrança do chamado imposto sobre herança em planos de previdência privada aberta dos tipos Vida Gerador de Benefício Livre (VGBL) e Plano Gerador de Benefício Livre (PGBL). O julgamento sobre o tema se encerrou na sexta-feira (13) em sessão virtual.

Planos de previdência privada aberta são uma modalidade de seguro em que o segurado pode retirar o dinheiro quando precisar, desde que espere 60 dias após o primeiro depósito. Os dois tipos desses planos são o VGBL e o PGBL, que se diferenciam na forma como o Imposto de Renda é cobrado. Se a pessoa que tem o plano morrer, o dinheiro aplicado é passado para os beneficiários, funcionando como um seguro de vida.

O julgamento do STF na sexta decidiu que o Imposto de Transmissão Causa Mortis e Doação (ITCMD), conhecido como imposto sobre herança, não deve ser cobrado sobre esses repasses. O entendimento do relator, ministro Dias Toffoli, é que os beneficiários têm direito aos valores do VGBL e PGBL em razão de um vínculo contratual, e não por herança. “Isso, contudo, não impede que o Fisco combata eventuais dissimulações do fato gerador do imposto, criadas mediante planejamento fiscal abusivo”, escreveu Toffoli em seu voto, acompanhado unanimemente pelos demais ministros.

O ITCMD é um imposto cobrado sobre a transferência gratuita de bens e direitos, como em heranças e doações. Ele é aplicado em duas situações principais: quando alguém falece e deixa seus bens para os herdeiros (causa mortis) e quando uma pessoa doa algo para outra ainda em vida. O imposto incide sempre que um bem ou valor é repassado sem que haja pagamento, como numa venda.

O julgamento respondeu a um Recurso Extraordinário (RE 1363013) da Federação Nacional das Empresas de Seguros Privados, de Capitalização e de Previdência Complementar Aberta (Feneaseg) e do Estado do Rio de Janeiro contra trechos da Lei fluminense 7.174/15. O caso teve repercussão geral reconhecida (Tema 1214), com impacto em 114 ações no STF sobre o mesmo assunto.

Tese

A tese de repercussão geral fixada foi a seguinte:

“É inconstitucional a incidência do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) quanto ao repasse, para os beneficiários, de valores e direitos relativos ao plano Vida Gerador de Benefício Livre (VGBL) ou ao Plano Gerador de Benefício Livre (PGBL) na hipótese de morte do titular do plano”.

(Gustavo Aguiar/CR//CF)

Fonte – Supremo Tribunal Federal

Aplicativo Receita Saúde passará a ser obrigatório para profissionais de saúde pessoas físicas a partir de 1º de janeiro de 2025 e reduzirá significativamente o número de declarações em malha fina.

A emissão de recibo de despesa com saúde por profissionais pessoas físicas (médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos, terapeutas ocupacionais) será feita apenas por meio do Receita Saúde, de forma digital, a partir de 1º de janeiro de 2025. Essa ferramenta dispensa que os pacientes e os profissionais precisem guardar os recibos em papel, que poderão ser consultados no aplicativo. O Receita Saúde está disponível desde abril deste ano, mas sua utilização era facultativa. Até o início de dezembro, mais de 380 mil recibos já tinham sido emitidos, totalizando mais de R$ 215 milhões em valores de serviços de saúde prestados.

Os recibos emitidos no aplicativo neste ano serão carregados automaticamente como despesas dedutíveis na Declaração Pré-preenchida do Imposto de Renda da Pessoa Física – DIRPF/2025 dos pacientes e também como receita na declaração do profissional.

O secretário especial da Receita Federal, Robinson Barreirinhas, explica que “a medida deve reduzir significativamente o número de declarações em malha fina já que cerca de 25% das declarações que caem na malha, apresentam alguma inconsistência relacionada aos recibos de prestadores de serviços de saúde pessoas físicas”.

Apenas médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos, terapeutas ocupacionais com registro ativo em seus conselhos profissionais podem usar o Receita Saúde para emitir recibos.

Barreirinhas esclarece que a ferramenta não se aplica aos prestadores de saúde pessoas jurídicas que já prestam essas informações por meio da Declaração de Serviços Médicos de Saúde – Dmed.

Fique por dentro 

O que é o Receita Saúde?
O Receita Saúde é um serviço digital presente no aplicativo da Secretaria Especial da Receita Federal do Brasil – App Receita Federal, disponível para dispositivos móveis, que permite a emissão de recibos de serviços de saúde por profissional de saúde pessoa física com registro em situação regular perante o respectivo conselho profissional.

Onde encontro o Receita Saúde?
O Receita Saúde é uma funcionalidade do aplicativo da Secretaria Especial da Receita Federal do Brasil – App Receita Federal, disponível para dispositivos móveis IOS e Android e que pode ser baixado nas lojas de aplicativos.

Em que momento deve ser emitido o recibo?
O recibo deve ser emitido no momento do pagamento da prestação do serviço. Caso haja mais de um pagamento relativo a uma mesma prestação de serviços, deverá ser emitido um recibo para cada pagamento realizado.

Clique aqui para acessar a Instrução Normativa RFB 2.240/2024

Clique aqui para acessar o Perguntas e Respostas do Receita Saúde.

Para conhecer os Manuais de Orientação publicados pela Fiscalização da Receita Federal clique aqui

Fonte – Receita Federal do Brasil