Os contribuintes que têm parcelamento ativo sem cadastro de débito em conta corrente receberam mensagem na Caixa Postal, disponível no e-CAC.

s contribuintes que possuem parcelamento no âmbito da Receita Federal podem optar pelo débito automático de suas parcelas.

O cadastro do débito automático pode ser feito pelo Porta e-CAC, disponível em www.gov.br/receitafederal. No portal, o contribuinte deve selecionar “Pagamentos e Parcelamentos”, e em “Pagamentos”, selecionar “Autorizar e Desativar Débito Automático”.

O débito automático traz diversos benefícios ao contribuinte, destacando-se:

• Economia – evita atrasos ou esquecimentos que podem acarretar juros e até na exclusão do parcelamento;

• Segurança – pode ajudar a evitar fraudes uma vez que a conta deve pertencer ao próprio contribuinte;

• Controle financeiro – permite a visualização clara dos gastos regulares;

• Otimização de tempo – não há necessidade de preocupar-se com o pagamento, uma vez que ele já está programado.

Com o intuito de divulgar a facilidade de pagamento, a Receita Federal identificou os contribuintes que possuem parcelamento sem a opção de débito automático e, entre os dias 24 e 25 de setembro, enviou mensagem na Caixa Postal destes contribuintes, disponível no e-CAC, avisando sobre a possibilidade.

É importante lembrar que algumas modalidades de parcelamento condicionam a aceitação do parcelamento à opção de débito automático para pagamento.

Débito automático é + facilidade para você!

debto conta.png

Débito Automático

Fonte – Receita Federal do Brasil

O objetivo é oferecer a oportunidade de autorregularização a cerca de seis mil empresas até o dia 19 de novembro.

Receita Federal volta a alertar para a oportunidade de autorregularização. Em sua nova fase, a operação “Fonte Não Pagadora” oferece a cerca de seis mil empresas a chance de se autorregularizarem, evitando assim as penalidades decorrentes de uma fiscalização.

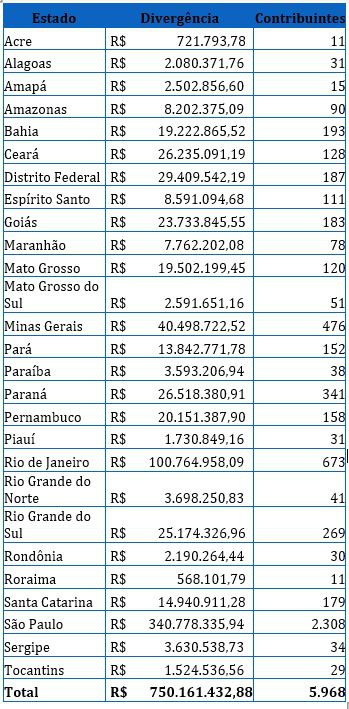
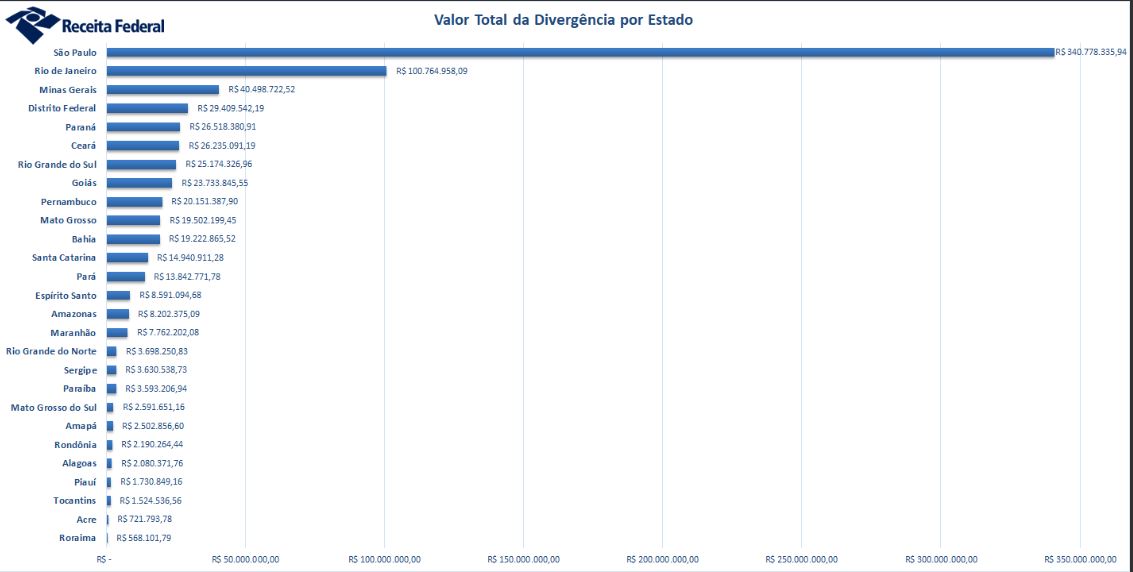
Nesta etapa, em mais uma ação em âmbito nacional, a Superintendência da Receita Federal do Brasil na 1ª Região Fiscal, com sede em Brasília, enviou 5,9 mil cartas para empresas que declararam retenções em Declaração do Imposto de Renda Retido na Fonte (Dirf), no montante de R$ 750 milhões, cujos recolhimentos correspondentes não foram encontrados nas bases da Receita Federal.

Para fins de autorregularização, as empresas devem efetuar o recolhimento ou parcelamento das diferenças entre os valores declarados e não recolhidos, acompanhados dos acréscimos legais, até o prazo de 19 de novembro de 2024.

As orientações para autorregularização estão no texto da carta que foi enviada para o endereço cadastral constante do sistema de CNPJ (Cadastro Nacional da Pessoa Jurídica) e as inconsistências podem ser consultadas em demonstrativo anexo à correspondência.

Para confirmar a veracidade das cartas, as empresas podem consultar a caixa postal, mediante acesso ao e-CAC, na página da Receita Federal, clicar em “Portal e-CAC”.

Depois do período concedido para a autorregularização será iniciada a fase de autuação.

A Receita Federal criou uma página com instruções e um vídeo com informações importantes sobre a operação, acessível neste link.

fonte não pagadora0.JPG
Fonte Não Pagadora
fonte não pagadora1.JPG
Fonte Não Pagadora
fonte não pagadora2.JPG
Fonte Não Pagadora

Fonte – Receita Federal do Brasil

Contribuintes têm até 16 de dezembro de 2024 para adesão com alíquotas reduzidas.

Receita Federal do Brasil (RFB) publicou a Instrução Normativa nº 2.222, de 20 de setembro de 2024, que regulamenta a atualização do valor de bens imóveis a valor de mercado para pessoas físicas e jurídicas.

Os contribuintes têm até 16 de dezembro de 2024 para optar pela atualização e pagar o imposto sobre a diferença entre o custo de aquisição e o valor de mercado do imóvel, com alíquotas reduzidas.

Os interessados deverão apresentar a Declaração de Opção pela Atualização de Bens Imóveis (Dabim), disponível a partir de 24 de setembro de 2024 no Centro Virtual de Atendimento (e-CAC) no site da Receita Federal.

Pessoas físicas que optarem pela atualização do valor dos imóveis declarados na Declaração de Ajuste Anual (DAA) pagarão uma alíquota definitiva de 4% de IRPF sobre a diferença. As alíquotas, sem redução, variam de 15% a 22,5%.

Já para as pessoas jurídicas, a atualização dos imóveis constantes no ativo não circulante de seus balanços será tributada com 6% de IRPJ e 4% de CSLL sobre a diferença. As alíquotas, sem redução, somam 34%.

Caso o imóvel atualizado seja alienado antes de decorridos 15 anos, o cálculo do ganho de capital será ajustado proporcionalmente ao tempo decorrido desde a atualização. O percentual começa em 0% para alienações ocorridas até 36 meses e aumenta gradualmente até 100% após 180 meses.

Também poderão ser atualizados imóveis no Brasil e no exterior, inclusive aqueles já atualizados pela Declaração de Opção pela Atualização de Bens e Direitos no Exterior (Abex). Caso os imóveis façam parte de entidades controladas no exterior e bens de trust também podem ser atualizados, desde que a pessoa física seja responsável pela declaração desses bens.

Essa atualização é uma oportunidade para atualizar o valor de mercado dos bens imóveis, proporcionando maior transparência e eficiência na declaração de bens e evitando potenciais ajustes futuros em casos de alienação desses imóveis.

Legislação relacionada:

Lei nº 14.973, de 16 de setembro de 2024 (arts. 6º a 8º)

Fonte – Receita Federal do Brasil

Análises em casos concretos apontam utilização indevida do benefício fiscal.

tratamento das subvenções para investimento na apuração do lucro real passou por mudanças significativas com a promulgação da Lei nº 14.789, de 29 de dezembro de 2023. A Fiscalização da Receita Federal intensificou ações com vistas a alertar contribuintes sobre a oportunidade de autorregularização, além de fiscalizar irregularidades identificadas na vigência do art. 30 da Lei nº 12.973, de 13 de maio de 2014, tratamento tributário anterior. Situações identificadas em casos concretos são apontadas e podem orientar os contribuintes sobre o uso correto desse benefício fiscal.

Evolução normativa

A norma revogada permitia que, sob determinadas condições, a subvenção recebida não fosse computada na determinação do lucro real e na apuração de base de cálculo da CSLL.

Com a sua revogação pela Lei nº 14.789, de 2023, todos os tipos de subvenções recebidas a partir de 2024 passam a ser tributados pelo IRPJ e pela CSLL. Em compensação, as pessoas jurídicas tributadas pelo lucro real que recebem subvenção da União, dos Estados, do Distrito Federal ou dos Municípios para implantar ou expandir empreendimento econômico podem apurar crédito fiscal de subvenção para investimento, correspondente ao produto das receitas de subvenção e da alíquota de 25% relativa ao IRPJ, desde que observado o disposto na legislação.

A nova legislação introduziu também a possibilidade de transação tributária especial para os débitos apurados em virtude de exclusões em desacordo com o art. 30 da Lei nº 12.973, de 2014, sendo concretizada no edital de transação por adesão no contencioso tributário de relevante e disseminada controvérsia jurídica nº 4/2024. Os contribuintes podem aderir à proposta até as 19h do dia 30 de setembro de 2024.

Em outra inovação, a Lei nº 14.789, de 2023, instituiu ainda a possibilidade de autorregularização incentivada para esse tipo de infração fiscal, desde que efetuada antes do lançamento do crédito tributário. O tema foi regulamentado pela Instrução Normativa nº 2.184, de 2 de abril 2024, que estabeleceu, entre outros, os períodos de adesão e as medidas necessárias para a autorregularização.

Contornos da norma vigente até 2023 

No que tange à possibilidade de a subvenção recebida deixar de ser computada na determinação do lucro real e na apuração da base de cálculo da CSLL no regime anterior, a disciplina estava normatizada pelo art. 30 da Lei nº 12.973, de 2014, ao qual foram incluídos os §§ 4º e 5º pela Lei Complementar nº 160, de 2017, para dar contornos específicos aos incentivos e benefícios fiscais ou financeiro-fiscais relativos ao ICMS.

A área de Fiscalização da Receita Federal vem monitorando eventuais irregularidades praticadas pelos sujeitos passivos e identificando indícios de exclusões a título de subvenções para investimento efetuadas em desconformidade com o art. 30 da Lei nº 12.973, de 2014.

Alertas e outras ações para estimular a conformidade

Na busca por estimular o cumprimento voluntário das obrigações tributárias, centenas de alertas de conformidade foram encaminhados para grandes contribuintes sujeitos a controle diferenciado em maio de 2023. Além disso, a RFB vem orientando os contribuintes em geral e os profissionais especializados mediante a participação em painéis voltados ao tema em Congressos de Direito Tributário e em palestras demandadas por Conselhos Regionais de Contabilidade.

Ações após alertas

Para os contribuintes com indícios dessa infração fiscal que não se autorregularizaram, foram retomadas as atividades de fiscalização, que se estendem ao momento atual, já havendo novos autos de infração lavrados. Em recente levantamento, foram identificadas mais de 80 autuações, num montante global de R$ 8,74 bilhões de crédito tributário, e quase 200 outros procedimentos estão em andamento.

Lembra-se, por oportuno, que permanece válida a possibilidade de autorregularização, ainda que agora sem a aplicação do incentivo legal específico, enquanto não iniciado procedimento de fiscalização, o que evita incidência de eventual multa de ofício.

Irregularidades identificadas

Com o intuito de orientar os contribuintes para a conformidade por meio da autorregularização fiscal, a Subsecretaria de Fiscalização aponta, a seguir, alguns dos principais tipos de exclusões indevidas a título de subvenção para investimentos identificadas e que, na análise dos auditores-fiscais, não encontram amparo jurídico na legislação fiscal, tampouco na jurisprudência qualificada do Superior Tribunal de Justiça:

  1. Em relação ao crédito presumido de ICMS:
    1. Crédito presumido concedido em substituição aos créditos efetivos de ICMS sobre as entradas

Somente o benefício fiscal do crédito presumido de ICMS é passível de exclusão na determinação do lucro real a título de subvenção para investimento ou simplesmente como incentivo fiscal. Nas situações em que parte do crédito presumido de ICMS não representa benefício fiscal, essa parte não é passível de exclusão na apuração das bases de cálculo do IRPJ e da CSLL. São exemplos de tais situações:

Por vezes, o crédito presumido de ICMS é escriturado em decorrência de regimes especiais previstos em legislação estadual. Trata-se de uma opção que vem em substituição ao método ordinário de apuração do ICMS a recolher (débitos por saída menos créditos por entradas). Por essa opção, o contribuinte renuncia ao seu direito aos créditos básicos pelas entradas. O benefício fiscal resultante, portanto, não é todo o crédito presumido escriturado, mas tão-somente o valor que eventualmente supera o crédito básico de ICMS que deixou de ser apropriado (inclusive porque o crédito básico estornado, ou simplesmente não escriturado, passa a integrar o custo de aquisição das mercadorias). Nessa situação, o benefício fiscal representa a diferença entre o valor de ICMS que o contribuinte recolheria na sistemática da não cumulatividade e o valor que ele efetivamente recolheu por aderir ao regime especial.

2. Crédito presumido escriturado em regime simplificado aplicável ao setor de transportes

Na hipótese do Convênio ICMS nº 106, de 1996, aplicável ao setor de transportes, exceto aéreo, a pessoa jurídica pode optar por regime simplificado de apuração do ICMS, desde que o faça para todos os seus estabelecimentos do território nacional. Por esse regime, aproveita-se um crédito presumido de 20% do valor do ICMS devido na prestação em detrimento de quaisquer outros créditos, inclusive os créditos básicos de ICMS pelas entradas. Trata-se de créditos presumidos ditos “operacionais”, concedidos com a finalidade de simplificar o cumprimento das obrigações relativas à apuração do imposto. Nessa situação, a totalidade do crédito presumido de ICMS não se configura um benefício fiscal, mas somente simplifica a sistemática de apuração do imposto estatual.

3. Contribuições obrigatórias a fundos estaduais

Deve-se considerar na quantificação do benefício fiscal auferido a eventual existência de contribuições obrigatórias a fundos instituídos e administrados pelo próprio ente tributante do ICMS, a partir do Convênio ICMS nº 42, de 2016. Na situação em que a legislação estadual prevê que a contribuição é obrigatória para apropriação dos créditos presumidos, ela se reveste da mesma natureza jurídica do ICMS, configurando uma diminuição do montante do benefício fiscal concedido. Portanto, essa contribuição ao fundo deve ser diminuída na apuração do montante a ser excluído para fins de determinação do lucro real.

4. Em relação as espécies de desoneração total ou parcial de incidência do ICMS

Em razão do regime constitucional e legal do ICMS, o contribuinte de direito do ICMS não é quem suporta jurídica e economicamente o seu ônus, salvo raras hipóteses legais. Essa característica do ICMS levou o Supremo Tribunal Federal, ao apreciar a tese jurídica posta em julgamento no Tema nº 69, a concluir que o ICMS não integra a receita do seu contribuinte, nem ele se agrega ao seu patrimônio, representando mero ingresso de caixa para o qual coexiste a obrigação de repasse do mesmo valor ao ente tributante, ou um “simples trânsito contábil”.

As espécies de desoneração do ICMS, tais como isenção, redução de base de cálculo ou redução de alíquota, por sua vez, produzem como efeito, em relação ao montante do ICMS desonerado, a inocorrência do seu ingresso no caixa do contribuinte ao mesmo tempo que evitam o surgimento da obrigação de repasse ao Estado ou DF. Consequentemente, não há “resultado de benefício” em decorrência da ausência de mero trânsito do ICMS pelas contas do vendedor.

Percebe-se, assim, que – tanto na operação onerada de ICMS quanto na desonerada – não há qualquer repercussão de natureza fiscal no patrimônio do contribuinte do ICMS. A compreensão de que o ICMS que incide na operação não se incorpora ao patrimônio do vendedor necessariamente traz consigo ao entendimento de que em uma situação de não incidência do ICMS, por isenção ou redução de alíquota ou de base de cálculo, simplesmente não há qualquer valor de imposto apto a se incorporar ao patrimônio do vendedor.

Desse modo, porque inexiste recebimento ou resultado de benefício fiscal por meio das espécies de desoneração do ICMS para o vendedor da mercadoria, tal situação também não configura subvenção governamental. Logo, qualquer exclusão do lucro real a esse título, seja no regime legal anterior, seja no regime atual, torna-se arbitrária e sem amparo legal.

Efeito idêntico se verifica nas operações imunes de ICMS, com a situação qualificadora que imunidade não é benefício fiscal, mas sim a decorrência da limitação constitucional ao poder de tributar. Ademais, ainda que, por hipótese, se tratasse de benefício fiscal, a não incidência do ICMS em operações de exportação ou remessa com o fim específico de importação, por exemplo, sequer seria um benefício ou incentivo concedido pelos Estados e pelo Distrito Federal, nos termos da redação do § 4º do art. 30 da Lei nº 12.973, de 2014, que vigorou até o ano-calendário 2023.

5. Em relação ao diferimento do ICMS para etapa subsequente

Assim como abordado no item anterior, a operação com diferimento do ICMS também não causa qualquer repercussão no patrimônio do contribuinte do ICMS. Além disso, o diferimento do ICMS sequer é tido como benefício fiscal, consistindo em mera técnica de tributação em que se procede a substituição tributária para trás, conforme jurisprudência do STF e do STJ (ADI 2056/MS, STF, Rel. Min. Gilmar Mendes, DJe 17/08/2007; EREsp 1119205 / MG, STJ, S1 – Primeira Seção, Rel. Min. Benedito Gonçalves, DJe 08/11/2010).

Fonte – Receita Federal do Brasil

Mudanças incluem substituição da Decred, descontinuada a partir de janeiro de 2025.

A Receita Federal do Brasil (RFB) publicou a Instrução Normativa nº 2.219, de 17 de setembro de 2024, que atualiza as regras da e-Financeira e amplia a obrigatoriedade de envio de informações para novas entidades.

Agora, além das instituições financeiras tradicionais, entidades como administradoras de cartão de crédito e instituições de pagamento devem enviar informações por meio da e-Financeira.

A e-Financeira também passa a incorporar dados anteriormente coletados pela Decred, que será descontinuada a partir de janeiro de 2025.

Essa ampliação e atualização das regras foi previamente apresentada a entidades e interessados. No dia 4 de junho, foi realizada uma live com mais de 700 participantes, entre eles a Febraban e ABIPAG (Associação Brasileira de Instituições de Pagamento). No link e-Financeira – Apresentação das alterações para 2025 (rfb.gov.br) constam mais detalhes.

As medidas visam aprimorar o controle e fiscalização das operações financeiras, garantindo uma maior coleta de dados. Além disso, reforçam os compromissos internacionais do Brasil no âmbito do Padrão de Declaração Comum (CRS), contribuindo para o combate à evasão fiscal e promovendo a transparência nas operações financeiras globais.

A Receita informa que serão disponibilizados leiautes e manuais no site do Sped para auxiliar no processo de implementação das mudanças.

Fonte – Receita Federal do Brasil
Você já ouviu falar sobre o Domicílio Judicial Eletrônico?

Se ainda não conhece a ferramenta, vale a pena conferir estas informações, pois o uso do Domicílio é obrigatório para todas as empresas, sejam elas micro, pequenas, médias ou grandes, públicas ou privadas.  

Desenvolvida pelo Programa Justiça 4.0, essa solução 100% digital e gratuita facilita e agiliza as consultas para quem recebe e acompanha citações pessoais e demais comunicações enviadas pelos tribunais. O sistema substitui o envio de cartas e oficiais de Justiça e integra os esforços de transformação digital do Poder Judiciário, garantindo uma prestação de serviços mais célere, eficiente e acessível a todas as pessoas. 

Abaixo, confira o que você precisa saber sobre o Domicílio Judicial Eletrônico.  

1. Como funciona e a quem se destina o Domicílio Judicial Eletrônico?

The Domicílio Judicial Eletrônico foi criado para oferecer a cada pessoa jurídica um endereço eletrônico confiável, no qual as comunicações processuais são acessadas diretamente em um único sistema, que centraliza as informações enviadas pelos tribunais brasileiros. Por meio dessa plataforma, as empresas consultam e acompanham notificações e intimações pessoais de forma eletrônica, em substituição ao envio de cartas ou à atuação de oficiais de Justiça. Os destinatários devem acessar a plataforma para visualizar essas comunicações e confirmar o recebimento. 

A ferramenta também permite ativar alertas por e-mail para apoiar os usuários no controle de prazos. ​Mas lembre-se: esses alertas servem apenas como avisos de novas atualizações no sistema. Nenhuma comunicação processual é enviada por correio eletrônico ou qualquer outro meio.  

​O sistema pretende garantir mais praticidade para quem precisa encontrar todas as comunicações pessoais em um único lugar e mais eficiência e agilidade aos processos judiciais.  

2. Minha empresa é obrigada a se cadastrar?

Sim. O cadastro no Domicílio Judicial Eletrônico é obrigatório para todas as empresas privadas, desde microempreendedores individuais até grandes empresas. O recebimento e a consulta de comunicações processuais via Domicílio também são compulsórios para União, estados, Distrito Federal e municípios, bem como entidades da Administração Indireta e empresas públicas. 

Desde agosto, mais de 1 milhão de grandes e médias empresas foram registradas automaticamente na ferramenta a partir de dados da Receita Federal.  

A partir de outubro, o Domicílio Judicial Eletrônico será obrigatório para todas as empresas, incluindo MEI e pequenas empresas.  

As empresas que ainda não se registraram podem conferir no Painel de Monitoramento do Sistema Domicílio Judicial Eletrônico se tiveram o CNPJ cadastrado compulsoriamente. 

As pessoas jurídicas que forem cadastradas compulsoriamente deverão seguir estes passos:   

  • Acessar domicilio-eletronico.pdpj.jus.br
  • Fazer login na opção gov.br com seu certificado digital (e-CNPJ)
  • Atualizar seus dados na plataforma
  • Verificar se há comunicações processuais destinadas ao CNPJ da empresa

3. Qual é o cronograma de cadastro?

O cadastro de pessoas jurídicas no Domicílio ocorre em fases e há um cronograma para cada tipo de empresa. 

A primeira etapa de implantação do sistema, que teve início em 2023, foi direcionada a bancos e instituições financeiras e contou com apoio da Federação Brasileira de Bancos (Febraban). No total, mais de 9 mil empresas do setor se cadastraram. 

A segunda fase de adesão, direcionada a pessoas jurídicas de direito privado, teve início em 1.º de março deste ano e priorizou, até o final de maio, o registro de grandes e médias empresas. Empresas de pequeno porte, microempresas e MEIs têm até 30 de setembro para concluírem seu cadastro. O prazo também vale para as empresas sediadas no Rio Grande do Sul. 

A próxima etapa irá expandir o uso da funcionalidade para pessoas jurídicas de direito público. Essa fase abarcará também o cadastro de pessoas físicas, que, no entanto, é facultativo. 

4. O que ocorre se a minha empresa não se cadastrar?

Além de atraso em processos, o não uso do Domicílio Judicial Eletrônico para consulta de comunicações pode trazer prejuízos financeiros. Quem deixar de confirmar o recebimento de citação encaminhada ao sistema no prazo legal e não justificar a ausência estará sujeito a multa de até 5% do valor da causa por ato atentatório à dignidade da Justiça.  

Portanto, é fundamental que os usuários estejam cientes do funcionamento da ferramenta e devidamente registrados para receberem todas as informações de processos por meio da plataforma. Também devem manter o cadastro atualizado, atentar-se ao gerenciamento de permissões de perfis ligados ao cadastro e acionar a opção de receber notificações. Em caso de dúvidas ou problemas técnicos, as pessoas cadastradas devem procurar os canais de atendimento do tribunal responsável pela comunicação enviada.   

5. Quais comunicações são enviadas via Domicílio?

O Domicílio Judicial Eletrônico é utilizado para comunicações que requerem vista pessoal, ou seja, a citação inicial ou qualquer intimação em que a parte necessite atuar diretamente no processo: intimação pessoal da parte.  

Com a publicação da Resolução n. 569 pelo Conselho Nacional de Justiça, em agosto, algumas regras de funcionamento da plataforma foram modificadas. O ato normativo determina que o sistema passe a ser usado apenas para envio de citações e comunicações processuais dirigidas às partes ou a terceiros. Nos casos em que a lei não exigir vista ou intimação pessoal, a comunicação processual deverá ser consultada no Diário de Justiça Eletrônico Nacional (DJEN).  

A nova regulamentação buscou padronizar procedimentos para assegurar clareza quanto a prazos e funcionalidades, além de adequar melhor a ferramenta para uso por diferentes públicos. 


Orientações 

Para apoiar os usuários, o Programa Justiça 4.0 oferece o curso Domicílio Judicial Eletrônico: Capacitação para Utilização – Entidades Privadas. A formação é on-line e voltada para administradores e representantes de grandes e médias empresas, que contarão com manual do usuário e aulas gravadas. O conteúdo já pode ser encontrado na plataforma de educação a distância do CNJ, o Ceajud. 

Também estão disponíveis vídeos tutoriais que demonstram o cadastro, a gestão de usuários e o acesso ao sistema: 

Como acessar o Domicílio Judicial Eletrônico 

Como cadastrar uma empresa no Domicílio Judicial Eletrônico 

Como representantes e advogados(as) acessam o Domicílio Judicial Eletrônico 

Como fazer a gestão de usuários no Domicílio Judicial Eletrônico 

Como funciona a comunicação processual no Domicílio Judicial Eletrônico 

Justiça 4.0  

Fruto de parceria entre o CNJ e o Programa das Nações Unidas para o Desenvolvimento (PNUD), a iniciativa conta com o apoio do Conselho da Justiça Federal (CJF), do Superior Tribunal de Justiça (STJ), do Tribunal Superior do Trabalho (TST), do Conselho Superior da Justiça do Trabalho (CSJT) e do Tribunal Superior Eleitoral (TSE). O desenvolvimento do Domicílio Judicial Eletrônico teve a participação da Federação Brasileira de Bancos (Febraban). 

Texto: Danielle Pereira
Edição: Ana Terra e Vanessa Beltrame
Agência CNJ de Notícias 

Fonte – Conselho Nacional de Justiça

O prazo de três dias corridos foi concedido pelo ministro Cristiano Zanin, para atender a um pedido da União.

O ministro Cristiano Zanin, do Supremo Tribunal Federal (STF), concedeu mais três dias úteis para que governo e Congresso finalizem acordo em torno projeto de lei (PL 1847/2024), que trata da desoneração da folha de pagamentos, aprovado ontem (11/9) no Congresso Nacional.

A decisão foi divulgada nesta quinta-feira (12/9) e acolhe o pedido da Advocacia-Geral da União (AGU), no âmbito da Ação Direta de Inconstitucionalidade (ADI) 7633. além de manter a suspensão da eficácia da liminar deferida no último mês de maio.

No pedido da AGU, a União informa que a tramitação do projeto de lei foi concluída no Congresso Nacional, com a aprovação no Senado Federal em agosto de 2024, e na Câmara dos Deputados no dia de ontem, 11/9, data limite autorizada pela liminar do STF.

Veja a íntegra da decisão.

(Adriana Romeo/LM)

Fonte – Supremo Tribunal Federal

Empresas da Serra Gaúcha movimentaram mais de 34 bilhões de forma irregular.

A Receita Federal, em atuação conjunta com a Polícia Federal, participa na manhã desta terça-feira (10), da Operação Niflheim, com o objetivo de apurar ilícitos tributários como lavagem de dinheiro e evasão de divisas na intermediação de operações com criptomoedas. Buscam-se também possíveis esquemas de blindagem patrimonial dos envolvidos.

Foram cumpridos 23 mandados nas cidades de Caxias do Sul/RS, São Paulo/SP, Fortaleza/CE e Brasília/DF.

A operação foi denominada Niflheim, da Mitologia Nórdica “Lar da Névoa”, em alusão a atuação dos grupos investigados, que operam por meio de transações financeiras obscuras.

O principal alvo da operação – empresa localizada em Caxias do Sul/RS – movimentou, entre agosto/2019 e maio/2024 mais de R$ 19 bilhões. Uma segunda empresa, também de Caxias do Sul/RS, movimentou, no mesmo período mais de R$ 15 bilhões.

As investigações apontam a existência de forte esquema de utilização de criptomoedas para movimentação financeira sem passar pelos meios oficiais de controle monetário.

Tal esquema se desenvolveu em quatro níveis de atuação. No primeiro nível estão possíveis sonegadores, interessados não só na conversão de valores em criptomoedas, mas no pagamento de importações subfaturadas e omissão de receitas, com objetivo de fugir de obrigações tributárias. Os envolvidos possuem antecedentes criminais e em alguns casos há o envolvimento de profissionais da contabilidade.

No segundo nível estão empresas laranjas criadas para receber o dinheiro dos sonegadores do nível anterior. O terceiro nível concentra o recebimento dos valores e o filtro de operações. No quarto e último nível, estão as empresas autorizadas a realizarem operações de câmbio e a comercializarem criptomoedas.

A título de exemplo, verificou-se que mais da metade dos depósitos identificados para um dos alvos foram provenientes de pessoas físicas com antecedentes criminais, como lavagem de dinheiro, tráfico de drogas, contrabando e roubo.

Há também a identificação de depósitos efetuados por comerciantes importadores, possivelmente para pagamento de valores referentes às importações subfaturadas, bem como à provável sonegação de tributos.

A Receita Federal possui mecanismos de fiscalização e controle das movimentações com criptomoedas baseada na Instrução Normativa 1888/2019 e continua a empreender esforços para reprender o crime com criptomoedas.

Veja a movimentação com criptomoedas no Rio Grande do Sul 

No período 2020 a 2024, 16.575 empresas (CNPJ), com operações superiores a R$ 10 mil, movimentaram mais de R$ 127,6 bilhões. As 10 maiores empresas foram responsáveis por R$ 119,88 bilhões, representando 93,9% do total movimentado pelas empresas gaúchas.

No mesmo período, 75.025 pessoas físicas realizaram operações com criptoativos acima de R$ 10 mil, totalizando R$ 20,38 bilhões. Dentre elas, 17 contribuintes movimentaram mais de R$ 100 milhões, somando R$ 4,59 bilhões.

No total, somando pessoas físicas e jurídicas, os gaúchos movimentaram mais de R$ 148 bilhões em criptoativos, conforme valores declarados à Receita Federal.

O maior valor movimentado por uma pessoa física foi de R$ 735.924.202, enquanto o maior valor movimentado por uma pessoa jurídica foi de R$ 41.213.775.466.

Saiba como investir legalmente em Criptomoeda

  1. Declaração de Criptoativos: Todas as operações com criptoativos devem ser declaradas à Receita Federal. Isso inclui compra, venda, permuta, doação, transferência para exchanges, entre outras;
  2. Sistema Coleta Nacional: Utilize o sistema Coleta Nacional, disponível no Centro Virtual de Atendimento ao Contribuinte (e-CAC), para declarar suas operações mensais com criptoativos;
  3. Informações Necessárias: Na declaração, você deve informar detalhes como o tipo de criptoativo (Bitcoin, Ethereum, etc.), a quantidade, o valor da operação em reais, e a data da transação;
  4. Limite de R$ 30.000,00: Se suas operações mensais com criptoativos ultrapassarem R$ 30.000,00, você é obrigado a prestar essas informações à Receita Federal;
  5. Imposto de Renda: Ganhos de capital com a venda de criptoativos também devem ser declarados no Imposto de Renda. Se o valor total dos criptoativos em 31 de dezembro de um ano for superior a R$ 5.000,00, eles devem ser incluídos na seção de “Bens e Direitos” da declaração;
  6. Conversão de Valores: Os valores das operações devem ser convertidos para reais utilizando a cotação do dólar fixada pelo Banco Central do Brasil na data da operação.

Fonte – Receita Federal do Brasil

Regras validadas pela Corte não envolvem a quebra de sigilo bancário, mas o compartilhamento de dados para fiscalização de ICMS.

O Plenário do Supremo Tribunal Federal validou, por maioria, regras de convênio do Conselho Nacional de Política Fazendária (Confaz) que obrigam as instituições financeiras a fornecer aos estados informações sobre pagamentos e transferências feitos por clientes (pessoas físicas e jurídicas) em operações eletrônicas (como Pix, cartões de débito e crédito) em que haja recolhimento do ICMS. A decisão foi tomada no julgamento da Ação Direta de Inconstitucionalidade (ADI) 7276, na sessão virtual encerrada em 6/9.

As regras validadas pelo STF não envolvem a quebra de sigilo bancário nem decretam o fim desta obrigação. A ação foi apresentada pela Confederação Nacional do Sistema Financeiro (Consif) contra cláusulas do Convênio ICMS 134/2016 do Confaz e regras que o regulamentaram.

No voto que prevaleceu no julgamento, a relatora, ministra Cármen Lúcia, explicou que os deveres previstos no convênio não caracterizam quebra de sigilo bancário, constitucionalmente proibida, mas transferência do sigilo das instituições financeiras e bancárias à administração tributária estadual ou distrital. Ela ressaltou que os dados fornecidos são utilizados para a fiscalização do pagamento de impostos pelos estados e pelo Distrito Federal, que devem continuar a zelar pelo sigilo dessas informações e usá-las exclusivamente para o exercício de suas competências fiscais.

Cármen Lúcia lembrou, ainda, que o STF, no julgamento conjunto das ADIs 2390, 2386, 2397 e 2859, declarou que a transferência de dados bancários por instituições financeiras à administração tributária não viola o direito fundamental à intimidade. Por fim, ressaltou que as regras visam dar maior eficiência aos meios de fiscalização tributária, tendo em vista a economia globalizada e o crescente incremento do comércio virtual.

Seguiram esse entendimento os ministros Alexandre de Moraes, Edson Fachin, Flávio Dino, Dias Toffoli e Luiz Fux.

Divergência

A divergência foi aberta pelo ministro Gilmar Mendes. A seu ver, a norma não tem critérios transparentes sobre a transmissão, a manutenção do sigilo e o armazenamento das informações nem requisitos adequados de proteção das garantias constitucionais dos titulares dos dados. Seguiram essa corrente os ministros Nunes Marques, Cristiano Zanin, André Mendonça e Luís Roberto Barroso, presidente do STF.

(Paulo Roberto Netto/AD//CF)

Fonte – Supremo Tribunal Federal

Requerimento de adesão poderá ser apresentado por meio do e-CAC no site da Receita Federal.

A Receita Federal informa que está aberto o prazo de autorregularização para empresas que utilizaram indevidamente do benefício fiscal relacionado ao Programa Emergencial de Retomada do Setor de Eventos (Perse). A medida está prevista na Instrução Normativa RFB nº 2.210, de 15 de agosto de 2024, publicada no Diário Oficial da União de 16 de agosto de 2024.

O prazo para aderir se encerra em 18 de novembro de 2024.

Poderão ser incluídos na autorregularização os débitos apurados, entre março de 2022 e maio de 2024, dos seguintes tributos:

• Contribuição para os Programas de Integração Social e de Formação do Patrimônio do Servidor Público (PIS/Pasep);
• Contribuição para o Financiamento da Seguridade Social (Cofins);
• Contribuição Social sobre o Lucro Líquido (CSLL); e
• Imposto sobre a Renda das Pessoas Jurídicas (IRPJ).

Os débitos mencionados só serão incluídos se o devedor entregar ou retificar as declarações anteriores antes de aderir ao programa de autorregularização.

A liquidação na forma do programa implicará em redução de 100% (cem por cento) das multas de mora e de ofício e dos juros de mora, mediante pagamento:

Condições

O pagamento dos débitos incluídos na autorregularização poderá ser efetuado conforme as condições abaixo:

I – À vista de, no mínimo, de 50% (cinquenta por cento) da dívida consolidada a título de entrada; e
II – Do valor restante em até 48 (quarenta e oito) prestações mensais e sucessivas.

Para o pagamento a título de entrada é permitida a utilização de montante de prejuízo fiscal e de base de cálculo negativa da CSLL convertido em crédito, limitada a 50% (cinquenta por cento) do valor da dívida consolidada.

Veja como aderir

Para adesão, o contribuinte deve acessar a página do serviço, disponível em Aderir ao programa de Autorregularização (Perse).

Fonte – Receita Federal do Brasil