Prazo se encerrará às 18h, horário de Brasília, do dia 31 de outubro.

O secretário especial da Receita Federal, Robinson Barreirinhas, chama atenção para o fim do prazo de adesão ao Programa Litígio Zero 2024, que se encerrará  às 18h, horário de Brasília, do dia 31 de outubro.

De acordo com Barreirinhas, “esse prazo não será prorrogado e em 2025 nova edição do programa não contará com condições tão favoráveis como a edição deste ano. Por essa razão, contribuintes interessados devem aproveitar esta oportunidade”.

Vantagens do Programa Litígio Zero 2024

  • Contribuinte ainda terá chance de quitar suas dívidas tributárias em contencioso administrativo fiscal igual ou inferior a R$ 50 milhões de reais por processo.
  • Vantagens para o contribuinte quitar suas dívidas tributárias vão desde a redução de até 100% do valor dos juros, das multas e dos encargos legais, (observado o limite de até 65% sobre o valor total de cada crédito objeto da negociação), a possibilidade de pagamento do saldo devedor em até 120 parcelas mensais e sucessivas, bem como uso de créditos decorrentes de prejuízo fiscal e base de cálculo negativa da CSLL de até 70% da dívida, após os descontos, entre outras.
  • Vantagens especiais para pessoa natural, microempresa, empresa de pequeno porte, Santas Casas de Misericórdia, cooperativas e demais organizações da sociedade civil ou instituições de ensino, os limites máximos de redução previstos serão de 70% sobre o valor total de cada crédito e o prazo máximo de quitação de até 140 meses.

Condições, requisitos, modalidades, como fazer a adesão, e demais informações podem ser encontradas neste link – https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/pagamentos-e-parcelamentos/transacao-tributaria/

Fonte – Receita Federal do Brasil

O contribuinte ainda terá chance de quitar suas dívidas tributárias em contencioso administrativo fiscal igual ou inferior a R$ 50.000.000,00, por processo.

Receita Federal alerta aos contribuintes o final do prazo para adesão ao Edital de Transação nº 1, de 18 de março de 2024, que torna pública proposta de transação para adesão ao PROGRAMA LITÍGIO ZERO 2024. A adesão ao Programa teve início a partir do dia 1º de abril de 2024 e se encerrará às 18h, horário de Brasília, do dia 31 de outubro.

Contribuinte ainda terá chance de quitar suas dívidas tributárias em contencioso administrativo fiscal igual ou inferior a R$ 50.000.000,00 (cinquenta milhões de reais), por processo.

As vantagens para o contribuinte quitar suas dívidas tributárias vão desde a redução de até 100% do valor dos juros, das multas e dos encargos legais, (observado o limite de até 65% sobre o valor total de cada crédito objeto da negociação), a possibilidade de pagamento do saldo devedor em até 120 parcelas mensais e sucessivas, bem como uso de créditos decorrentes de prejuízo fiscal e base de cálculo negativa da CSLL de até 70% da dívida, após os descontos, entre outras.

Vantagens especiais para pessoa natural, microempresa, empresa de pequeno porte, Santas Casas de Misericórdia, cooperativas e demais organizações da sociedade civil ou instituições de ensino, os limites máximos de redução previstos serão de 70% sobre o valor total de cada crédito e o prazo máximo de quitação de até 140 meses.

Condições, requisitos, modalidades, como fazer a adesão, e demais informações podem ser encontradas neste link.

Fonte – Receita Federal do Brasil

Receita Federal anuncia mudança no formato, que não afetará os CNPJs já existentes.

Receita Federal publicou a Instrução Normativa RFB nº 2.229, de 15 de outubro de 2024, que altera o formato do Cadastro Nacional da Pessoa Jurídica (CNPJ). Em resposta à crescente demanda por novos números de CNPJ, o formato será modificado para incluir letras e números.

A transição para o formato alfanumérico será progressiva e está prevista para julho de 2026.

O novo número de identificação do CNPJ terá 14 posições. As oito primeiras identificarão a raiz do novo número, compostas por letras e números. As quatro seguintes representarão a ordem do estabelecimento, também alfanuméricas. As duas últimas posições, que correspondem aos dígitos verificadores, continuarão a ser numéricas.

É importante ressaltar que essa mudança não afetará os CNPJs já existentes. Os números atuais permanecerão válidos, e os dígitos verificadores também não serão alterados.

Embora a rotina de cálculo do dígito verificador (DV) seja ajustada, a fórmula de cálculo pelo módulo 11 seguirá sendo utilizada. A principal diferença será a substituição dos valores numéricos e alfanuméricos pelo valor decimal correspondente ao código constante na tabela ASCII e dele subtraído o valor 48. Assim os valores serão, por exemplo, A=17, B=18, C=19, e assim por diante.

A implementação do CNPJ alfanumérico visa garantir a continuidade das políticas públicas e assegurar a disponibilidade de números de identificação, sem causar impactos técnicos significativos para a sociedade brasileira.

Para mais informações acessar o link https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/cnpj-alfanumerico

Fonte – Receita Federal do Brasil

A 7ª Turma do Tribunal Regional Federal da 1ª Região (TRF1), de forma unânime, negou a apelação da União e manteve a sentença que anulou o auto de infração e apreensão de veículo de uma locadora de veículos, proprietária de um veículo apreendido transportando mercadorias sem documentação de importação.

A relatora do caso, juíza federal convocada Clemência Maria Almada Lima de Ângelo, observou que, para a apreensão de um veículo em caso de crimes como contrabando ou descaminho, é necessário provar o envolvimento do proprietário do veículo ou se tinha conhecimento do crime. A propriedade do veículo, por si só, não justifica o confisco.

Segundo a magistrada, a jurisprudência do Superior Tribunal de Justiça (STJ) reforça o entendimento de não poder ser responsabilizada a empresa apenas por alugar o carro e alguém cometer crime, a menos que tenha participação direta ou conhecimento da ilegalidade. Assim, a Turma negou o recurso da União e manteve a decisão que liberou o veículo.

Processo: 1080667-67.2023.4.01.3400

Data do julgamento: 26/09/2024

IL

Assessoria de Comunicação Social

Fonte – Tribunal Regional Federal da 1ª Região – DF, MG, GO, TO, MT, BA, PI, MA, PA, AM, AC, RR, RO e AP.

Os microempreendedores individuais (MEI), as microempresas (ME) e as empresas de pequeno porte (EPP), devem ficar atentos para não serem excluídos de ofício do Simples Nacional, por motivo de inadimplência.

Dos dias 30 de setembro a 04 de outubro foram disponibilizados, no Domicílio Tributário Eletrônico do Simples Nacional e MEI (DTE-SN), os Termos de Exclusão do regime Simples Nacional e os respectivos Relatórios de Pendências dos contribuintes que possuem débitos com a Receita Federal e/ou com a Procuradoria-Geral da Fazenda Nacional.

Regularização

Os referidos documentos poderão ser acessados tanto pelo Portal do Simples Nacional, por meio do DTE-SN, ou pelo Portal e-CAC do site da Receita Federal do Brasil, via acesso Gov.BR, conta nível prata ou ouro ou certificado digital.

Para evitar a sua exclusão do Simples Nacional a partir de 01/01/2025, o contribuinte deve regularizar a totalidade dos seus débitos, por meio de pagamento à vista ou parcelamento, no prazo de 30 dias a contar da data de ciência do Termo de Exclusão.

Fique Atento aos Prazos

A ciência se dará no momento da primeira leitura, se a pessoa jurídica acessar a mensagem dentro de 45 (quarenta e cinco) dias contados da disponibilização do referido Termo, ou no 45º (quadragésimo quinto) dia contado da disponibilização do Termo, caso a primeira leitura seja feita posteriormente a esse prazo.

Contestação e Orientações

A empresa e o MEI que regularizarem a totalidade de suas pendências dentro do prazo mencionado não serão excluídos pelos débitos constantes do referido Termo de Exclusão, tornando-o sem efeito. Continuarão, portanto, no regime do Simples Nacional, permanecendo o MEI enquadrado no Simei, não havendo necessidade de que o contribuinte ou seu procurador compareça em unidade da RFB ou realize qualquer outro procedimento.

A empresa ou o MEI que desejar contestar o Termo de Exclusão deverá dirigir a contestação ao Delegado de Julgamento da Receita Federal do Brasil, protocolizada via internet, conforme orientado no site da Receita Federal do Brasil.

Foram notificados 1.876.334 maiores devedores do Simples Nacional, sendo 1.121.419 MEI e 754.915 ME/EPP, com significativo valor pendente de regularização, correspondendo a um total de dívidas em torno de R$ 26,7 bilhões.

Tabela.Simples.PNGTabela

Efeitos

A empresa e o contribuinte MEI que não tenham regularizado, dentro do prazo legal, todos os débitos listados no Relatório de Pendências que acompanha o respectivo Termo de Exclusão, serão excluídos do Simples Nacional a partir de 01/01/2025. Se for MEI, será, automaticamente, desenquadrado do Simei a partir da mesma data.

Para mais esclarecimentos, disponibilizamos aqui as respostas para as perguntas mais frequentes sobre o assunto.

Fonte – Receita Federal do Brasil

Prazo final de adesão: 15 de dezembro de 2024.

nova Lei nº 14.973, sancionada em 16 de setembro de 2024, criou o Regime Especial de Regularização Geral de Bens Cambial e Tributária (RERCT-Geral), que permite a regularização de bens e recursos mantidos no Brasil ou no exterior.

A Receita Federal regulamentou o regime por meio da Instrução Normativa RFB nº 2.221, de 19 de setembro de 2024.

Quem pode aderir e o que pode ser regularizado

O RERCT-Geral é destinado a residentes ou domiciliados no Brasil que possuíam recursos, bens ou direitos de origem lícita até 31 de dezembro de 2023 e que, por algum motivo, não foram declarados ou foram informados com dados incorretos. O regime abrange tanto bens mantidos no Brasil quanto no exterior, desde que não tenham sido devidamente declarados à Receita Federal.

Condições para regularização

Para aderir ao RERCT-Geral, é necessário cumprir três requisitos:

  1. Apresentação de declaração única de regularização específica.
  2. Pagamento integral do imposto sobre a renda à alíquota de 15% (quinze por cento) incidente sobre o valor total, em moeda nacional, dos recursos objeto de regularização.
  3. Pagamento integral da multa de regularização em percentual de 100% (cem por cento) do imposto sobre a renda.

Como fazer a declaração

A Declaração de Regularização Cambial e Tributária (Dercat) pode ser feita online, por meio do Centro Virtual de Atendimento (e-CAC), acessível no site da Receita Federal (http://rfb.gov.br).

Ao acessar o e-CAC, basta seguir dois passos simples para regularizar seus bens e recursos.

tela.ecac.pngInstruções para acessar

Atenção ao prazo!

O prazo final para adesão ao regime é 15 de dezembro de 2024.

Fonte – Receita Federal do Brasil

Divergências superam R$ 900 milhões e o prazo para regularização vai até 30 de novembro de 2024.

A Receita Federal enviou 3148 comunicados para empresas que apresentaram divergências nas informações entre o declarado na EFD – Contribuições e os débitos declarados na DCTF (Declaração de Débitos e Créditos Tributários Federais) no ano-calendário 2021. O montante é de R$ 919,6 milhões.

A ação tem como objetivo promover a conformidade tributária, com orientações que auxiliam os contribuintes a regularizarem divergências.

As empresas têm até 30 de novembro de 2024 para aproveitar a oportunidade de regularização. Após esse prazo, as empresas estarão sujeitas ao lançamento de ofício dos tributos devidos, acrescidos de multa de ofício.

Os avisos de regularização foram enviados por via postal e também para a caixa postal no Portal e-CAC (Centro Virtual de Atendimento), cujas orientações para acesso podem ser consultadas neste link. Para os maiores contribuintes, a saber, as pessoas jurídicas sujeitas ao acompanhamento econômico-tributário diferenciado, utiliza-se o canal de comunicação próprio, conhecido por eles como e-Mac.

Adicionalmente, informações gerais sobre a ação e orientações sobre como se regularizar estão disponíveis neste link, no site da Receita Federal e valem para todos os contribuintes, ainda que não tenham recebido comunicação neste momento.

Por meio do envio de informações aos contribuintes, a Receita Federal busca fornecer assistência para o cumprimento das obrigações tributárias, sejam elas acessórias ou principais, demonstrando sua preocupação em orientar e auxiliar, bem como propiciando um menor custo para os contribuintes e evitando o litígio.

Segue o detalhamento da quantidade de pessoas jurídicas e do montante da insuficiência apurada por Unidade da Federação.

Unidade da Federação Pessoas Jurídicas (qtd) Insuficiência (R$)
AC 6 R$         871.701,97
AL 30 R$      6.946.499,49
AM 50 R$    32.311.413,49
AP 10 R$      3.742.440,42
BA 142 R$    34.877.027,40
CE 76 R$    15.300.968,45
DF 47 R$    15.708.071,00
ES 75 R$    18.947.954,11
GO 101 R$    43.660.812,11
MA 30 R$      7.185.845,21
MG 255 R$    64.090.075,01
MS 27 R$      5.026.399,94
MT 57 R$    13.293.735,30
PA 81 R$    21.875.599,18
PB 39 R$      7.223.883,95
PE 87 R$    32.173.596,24
PI 17 R$      2.523.913,84
PR 174 R$    40.336.803,73
RJ 302 R$    94.168.959,58
RN 23 R$      4.878.891,14
RO 15 R$      3.341.115,59
RR 2 R$         136.362,67
RS 148 R$    34.684.257,13
SC 149 R$    42.403.788,82
SE 23 R$    11.753.460,43
SP 1.173 R$  360.067.304,75
TO 9 R$      2.078.121,61
TOTAL 3.148 R$  919.609.002,56

A Receita Federal reforça a importância de que os contribuintes estejam atentos aos avisos recebidos e procedam à regularização dentro do prazo estabelecido, evitando maiores custos decorrentes de atuação da fiscalização.

NÚMEROS

Na edição anterior, cujo foco foi o ano-calendário 2020, 65% dos 2.390 contribuintes alcançados pela ação regularizaram as inconsistências identificadas, sem a incidência de penalidades cabíveis. Sem litígio, o montante regularizado foi superior a R$ 1 bilhão. Já em relação a contribuintes que não aproveitaram a oportunidade, a Receita Federal realizou o lançamento de R$ 794 milhões.

Fonte – Receita Federal do Brasil

​A página da Pesquisa Pronta divulgou dois novos entendimentos do Superior Tribunal de Justiça (STJ). Produzida pela Secretaria de Jurisprudência, a nova edição aborda, entre outros assuntos, o prazo prescricional da pretensão de restituição de valores recebidos a título de Benefício Especial Temporário (BET) e a tributação de serviços técnicos ou de assistência técnica prestados no exterior.

O serviço tem o objetivo de divulgar as teses jurídicas do STJ mediante consulta, em tempo real, sobre determinados temas, organizados de acordo com o ramo do direito ou em categorias predefinidas (assuntos recentes, casos notórios e teses de recursos repetitivos).

Direito Civil – Previdência privada

Prazo prescricional da pretensão de restituição de valores recebidos a título de Benefício Especial Temporário (BET), decorrentes de Reserva Especial Acumulada.

“A pretensão de restituição de valores recebidos a título de Benefício Especial Temporário decorrentes de Reserva Especial Acumulada, destinados ao patrocinador, submete-se ao prazo prescricional quinquenal, previsto no artigo 75 da Lei Complementar 109/2001.”

AgInt no REsp 1.914.118/DF, relator ministro Raul Araújo, Quarta Turma, julgado em 12/8/2024, DJe de 16/8/2024.

Direito tributário – Imposto de Renda

Serviços técnicos ou de assistência técnica prestados no exterior. Incidência do imposto de renda.

“É possível a tributação de serviços técnicos ou de assistência técnica prestados no exterior pelo Imposto de Renda Retido na Fonte no Brasil. Isso quando os tratados contra dupla tributação celebrados entre os países prevejam, em seus protocolos anexos, a sujeição desses ao regime jurídico de royalties, ante a prevalência do critério da especialidade para a solução de conflitos normativos.”

AgInt no AREsp 2.348.304/RJ, relator ministro Sérgio Kukina, Primeira Turma, julgado em 24/6/2024, DJe de 27/6/2024.

Sempre disponível

A Pesquisa Pronta está permanentemente disponível no portal do STJ. Para acessá-la, basta clicar em Jurisprudência > Pesquisa Pronta, a partir do menu na barra superior do site.

Fonte – Superior Tribunal de Justiça

Patamar de 150% do débito vale somente para casos de reincidência; decisão tem efeitos a partir de setembro de 2023.

Por unanimidade, o Plenário do Supremo Tribunal Federal (STF) decidiu nesta quinta-feira (3) que multas aplicadas pela Receita Federal em casos de sonegação, fraude ou conluio devem se limitar a 100% da dívida tributária, sendo possível que o valor chegue a 150% da dívida em caso de reincidência.

A decisão terá efeito retroativo à edição da Lei 14.689/2023 e durará até que o Congresso Nacional aprove uma lei complementar que regulamente o tema em todo o país.

Os ministros definiram ainda que, caso estados e municípios utilizem patamares menores para esse tipo de multa, estes devem ser mantidos, mas não podem ser reduzidos. A ressalva busca evitar uma possível guerra fiscal, situação em que um estado ou município poderia reduzir a multa por sonegação de impostos estaduais ou municipais para atrair investimentos. Caso optem por aumentar o percentual da multa, deve ser observado o teto de 100% da dívida fixada pela decisão do Supremo.

A decisão foi proferida no Recurso Extraordinário (RE) 736090 e tem repercussão geral (Tema 863), ou seja, deverá ser observada e seguida por tribunais do país ao avaliar casos semelhantes.

O Plenário acompanhou o voto do relator, ministro Dias Toffoli. Para ele, a Lei 14.689/2023 estabeleceu o teto da multa aplicada pela Receita em caso de sonegação ou fraude no percentual de 100% da dívida tributária e 150% em caso de reincidência. O valor seria suficiente para garantir a punição pela prática sem ser considerada confiscatória.

Caso concreto

O caso concreto trata de um posto de combustível de Camboriú (SC) multado em 150% pela Receita Federal. O Fisco entendeu que a separação de empresas do mesmo grupo econômico do posto buscou evitar o pagamento de imposto, postura classificada como sonegação.

O Tribunal Regional Federal da 4ª Região (TRF-4) considerou a multa válida, mas a empresa recorreu alegando que o valor contraria princípios como a razoabilidade e a proporcionalidade, além de violar a Constituição, que proíbe o uso de impostos com efeito de confisco.

Pela decisão do STF, a multa aplicada ao posto foi reduzida a 100% da dívida tributária.

(Paulo Roberto Netto/CR//CF)

Fonte – Supremo Tribunal Federal

A iniciativa visa incentivar a autorregularização de quem está com a declaração IRPF 2024 em malha.

A Receita Federal iniciou, na última quinta-feira, 26 de setembro, o envio de 500 mil cartas a contribuintes pessoas físicas de todo o país que estão com a declaração do Imposto de Renda (IRPF2024) retida na malha fina. A intenção é incentivá-los a providenciar sua própria regularização, evitando multas. As cartas serão enviadas em lotes semanais, até o dia 28 de outubro.

Trata-se do Projeto Cartas 2024, ação institucional anual que incentiva a conformidade tributária.

Para saber se a declaração tem alguma pendência, não é preciso ir a uma unidade de atendimento e nem contratar serviço especializado.

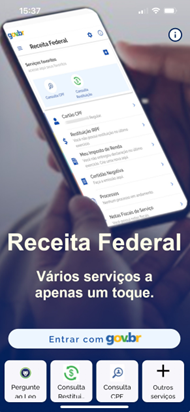
O próprio cidadão pode consultar as pendências acessando o serviço MEU IMPOSTO DE RENDA na página da instituição (dentro do e-CAC) ou pelo aplicativo da Receita Federal, disponível para download em aparelhos com IOS e Android.

Para acessar o serviço MEU IMPOSTO DE RENDA, é preciso ter contagov.br, selo ouro ou prata.

Quando a declaração está retida em malha, ela apresenta a informação “Com Pendência” no MEU IMPOSTO DE RENDA. Acessando o link dessa pendência, é possível identificar o motivo da retenção, e consultar orientações de como providenciar correção.

É importante verificar se todos os valores declarados estão corretos e se há documentação que comprove o que foi informado na declaração. Se houver erro nas informações declaradas, basta apresentar uma declaração retificadora.

Não é preciso comparecer a uma unidade da Receita Federal para fazer isso.

Aproveitar essa oportunidade e corrigir as informações antes de ser intimado ou notificado evita o risco de multas que podem ir de 75% a 150% do valor do imposto que tiver que pagar depois de notificado pelo órgão.

Confira os erros mais comuns que podem provocar a retenção da DIRPF em malha

1. esquecer de declarar rendimentos recebidos de forma pontual no ano-calendário;
2. não incluir os rendimentos recebidos pelo dependente;
3. não informar todos os rendimentos de aposentadoria, quando titular ou dependente recebem aposentadoria de mais de uma fonte pagadora;
4. errar o ano em que a despesa médica foi realizada;
5. errar o valor pago de despesa médica;
6. informar como despesa médica gastos que não podem ser deduzidos como tal;
7. informar VGBL (Plano Vida Gerador de Benefícios) como dedutível. Este tipo de plano não é previdência privada e não pode ser dedutível por falta de previsão legal.

Saiba como consultar a DIRPF 2024

  • No celular: pelo App da Receita Federal
App da Receita Federal
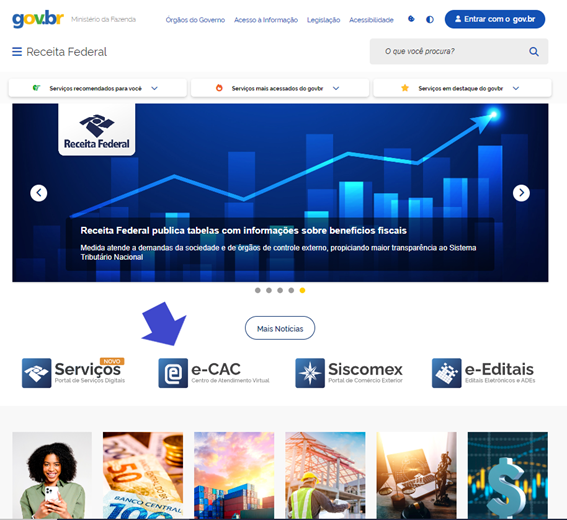
  •  No site da Receita Federal na internet:

    1 – Entrar no portal e-CAC, utilizando conta gov.br selo prata ou ouro, ou certificado digital:

Site da Receita Federal
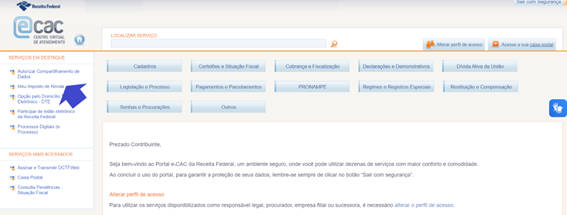
  • E, no e-CAC, acessar MEU IMPOSTO DE RENDA:
e-CAC
e-CAC

MODELO DA CARTA

Modelo de Carta
Modelo de Carta
Fonte – Receita Federal do Brasil