Para a maioria, o conceito de faturamento abrange todas as atividades operacionais das empresas, o que autoriza a incidência das contribuições.

O Supremo Tribunal Federal (STF) concluiu que a Constituição Federal permite a cobrança dos tributos PIS e Cofins sobre as receitas recebidas por empresas com locação de bens móveis ou imóveis. O Tribunal finalizou, nesta quinta-feira (11), o julgamento de dois recursos extraordinários envolvendo a matéria, que tem repercussão geral.

Em decisão majoritária, os ministros entenderam que, desde a redação original da Constituição Federal de 1988, o conceito de faturamento, para fins de cobrança de PIS/Cofins, já correspondia à receita bruta decorrente do exercício das atividades operacionais da empresa, independentemente de constar expressamente no objeto social.

Locação de bens

No Recurso Extraordinário (RE) 599658 (Tema 630), a União questionava acórdão do Tribunal Regional Federal da 3ª Região (TRF-3) que garantiu a uma indústria moveleira de São Paulo o direito de excluir da base de cálculo do PIS a receita do aluguel obtido pela locação de um imóvel próprio.

Já no Recurso Extraordinário (RE) 659412 (Tema 684), uma empresa de locação de bens móveis, no caso contêineres e equipamentos de transporte, contestava decisão do Tribunal Regional Federal da 2ª Região (TRF-2) favorável à União, ou seja, que reconheceu a incidência da tributação.

Prevaleceu o voto do ministro Alexandre de Moraes, para quem a Constituição sempre autorizou a incidência das contribuições. Ele foi seguido pelos ministros Flávio Dino, Cristiano Zanin, Nunes Marques, Dias Toffoli, Gilmar Mendes e pelo presidente, ministro Luís Roberto Barroso.

A corrente vencida considerou que, antes da Emenda Constitucional (EC) 20/1998 e da legislação que a implementou, o conceito de faturamento só abrangia venda de mercadoria e prestação de serviços, e não admitia qualquer outra atividade. Essa conclusão foi adotada pelos ministros Marco Aurélio (aposentado), relator do RE 659412, Luiz Fux, relator do RE 599658, e Edson Fachin. O ministro André Mendonça também integrou essa corrente, mas só votou no processo sobre locação de imóveis, pois ele sucedeu o ministro Marco Aurélio na Corte.

Casos concretos

Assim, o STF negou provimento ao recurso da empresa, mantendo a tributação sobre receitas decorrentes da locação de bens móveis. Em relação ao recurso da União, o Tribunal deu-lhe provimento e garantiu a tributação sobre receitas decorrentes da locação de bens imóveis próprios, por estar no campo das atividades operacionais do contribuinte.

Tese de repercussão geral

O Tribunal fixou a seguinte tese de repercussão geral: é constitucional a incidência da contribuição para o PIS e da Cofins sobre as receitas auferidas com a locação de bens móveis ou imóveis quando constituir atividade empresarial do contribuinte, considerando que o resultado econômico dessa operação coincide com o conceito de faturamento ou receita bruta tomados como a soma das receitas oriundas do exercício das atividades empresariais, pressuposto desde a redação original do artigo 195, I, da Constituição Federal.

Confira o resumo do julgamento.

EC/CR//AD/CV

Fonte – Supremo Tribunal Federal
Até o momento, foram proferidos quatro votos. A matéria teve repercussão geral reconhecida.

Nesta quarta-feira (10), o Plenário do Supremo Tribunal Federal (STF) deu continuidade ao julgamento em que se discute se a tributação referente ao PIS e à Cofins deve incidir sobre a receita recebida por pessoa jurídica com locação de bens móveis e imóveis.

A matéria tem repercussão geral reconhecida, ou seja, a decisão a ser tomada pela Corte será aplicada aos demais processos semelhantes em trâmite na Justiça.

A análise da questão será retomada na sessão desta quinta-feira (11) com o voto do ministro Cristiano Zanin. Os quatro votos apresentados até o momento abrangeram três correntes distintas.

Partes

No Recurso Extraordinário (RE) 659412 (Tema 684), uma empresa de locação de bens móveis, no caso contêineres e equipamentos de transporte, questiona decisão do Tribunal Regional Federal da 2ª Região (TRF-2) favorável à União, ou seja, que reconheceu a incidência da tributação.

Já no Recurso Extraordinário (RE) 599658 (Tema 630), a União é que questiona acórdão do Tribunal Regional Federal da 3ª Região (TRF-3) que garantiu a uma indústria moveleira de São Paulo o direito de excluir da base de cálculo do PIS a receita do aluguel obtido pela locação de um imóvel próprio.

Início do julgamento

No voto proferido em sessão virtual, o relator do RE 659412, ministro Marco Aurélio (aposentado), entendeu que as contribuições para o PIS e a Cofins devem incidir, de forma não cumulativa, sobre as receitas de locação de bens móveis a partir dos regimes fixados pelas Leis 10.637/2002 e 10.833/2003, respectivamente. Por outro lado, a incidência na modalidade cumulativa deve ocorrer sobre a locação de bens móveis, como atividade ou objeto principal da pessoa jurídica, a partir da vigência da Lei 12.973/2014.

Segunda corrente

Na sessão desta quarta-feira, o ministro Luiz Fux, relator do RE 599658, afirmou que seu voto está baseado na necessidade de garantia da segurança jurídica, tendo em vista que as ações sobre a matéria foram ajuizadas há 28 anos, época em que prevalecia conceito de faturamento diferente dos dias atuais.

Ele explicou que a Emenda Constitucional 20/1998 aumentou a hipótese de incidência das contribuições ao PIS e à Cofins, pois acrescentou a receita ao conceito de faturamento.

Em seu voto, Fux admitiu que qualquer receita além do faturamento autoriza a cobrança das contribuições, independentemente do objeto social da empresa. Para ele, a cobrança passou a ser legítima a partir da Emenda Constitucional 20/1998 e das Leis 10.637/2002 e 10.833/2003.

O ministro votou no sentido de negar provimento ao recurso, mantendo a decisão do TRF-3 que afastou a incidência do PIS nas operações de aluguel de imóveis próprios feitas pela empresa até a edição da Lei 10.637/2002, por não se tratar de atividade ligada ao seu objeto social.

Quanto ao RE 659412, o ministro Fux divergiu parcialmente do voto do ministro Marco Aurélio, para quem a contribuição incide a partir da edição das duas leis, desde que a locação de imóveis esteja prevista no objeto social da empresa. Para Fux, não precisa haver essa previsão.

Terceira corrente

O ministro Alexandre de Moraes apresentou uma terceira corrente, ao negar provimento aos dois recursos. Na sua avalição, o acórdão questionado no RE 599658 está alinhado ao entendimento do STF, por isso deve ser mantido. Em relação ao RE 659412, o ministro manteve o direito da empresa de compensar os valores indevidamente recolhidos.

Para o ministro, é constitucional a incidência das contribuições sobre a locação de bens móveis, considerando que o resultado econômico dessa atividade coincide com o conceito de faturamento ou receita bruta gerado pelo exercício da atividade empresarial.

Por outro lado, a seu ver, é inconstitucional a inclusão da receita decorrente da locação de bens imóveis na base de cálculo das contribuições para empresas em que a locação é eventual e subsidiária ao objeto social principal. O ministro Flávio Dino acompanhou esse entendimento.

EC/CR//CV

Fonte – Supremo Tribunal Federal

A medida permite o pagamento dos débitos com redução de até 80% da dívida confessada.

oi publicada, no Diário Oficial da União de 3 de abril de 2024, a Instrução Normativa RFB nº 2.184, que regulamenta o programa de autorregularização de débitos tributários, nos termos do art. 14 da Lei nº 14.789, de 29 de dezembro de 2023.

Trata-se de importante medida que incentiva os contribuintes a regularizarem débitos apurados em virtude de exclusões de subvenções para investimento efetuadas em desacordo com o art. 30 da Lei nº 12.973, de 2023, evitando autuações e litígios tributários.

Prazos e Condições

Podem aderir à autorregularização tributária pessoas jurídicas responsáveis pelos débitos tributários administrados pela Receita Federal do Brasil e que tenham realizado exclusões indevidas de subvenções para investimento ou compensado tributos indevidamente com créditos de saldos negativos de Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) ou da Contribuição Social sobre o Lucro Líquido (CSLL) ou com pagamentos indevidos ou a maior de IRPJ ou CSLL em razão de exclusão indevida de subvenções para investimento.

Os contribuintes têm o período de 10 de abril a 30 de abril de 2024 para apresentar requerimento referente aos débitos com período de apuração até 31 de dezembro de 2022.

Para os débitos com período de apuração até 31 de dezembro de 2023, o prazo é maior. O requerimento pode ser apresentado de 10 de abril a 31 de julho de 2024.

Os débitos a serem incluídos no regime de autorregularização devem ser confessados mediante entrega de Escrituração Contábil Fiscal (ECF), Declaração de Débitos e Créditos Tributários Federais (DCTF) e/ou Pedido Eletrônico de Restituição, Ressarcimento ou Reembolso e Declaração de Compensação, conforme o caso.

Também podem ser incluídos débitos aos quais já tenha sido iniciado procedimento de fiscalização, desde que ainda não finalizado.

Forma de Quitação

A dívida consolidada pode ser liquidada de 3 (três) formas:

a)             Pagamento da dívida consolidada, com redução de 80% (oitenta por cento), em até 12 (doze) parcelas mensais); ou

b)             Pagamento de, no mínimo, 5% (cinco por cento) do valor da dívida consolidada, sem redução, em até 5 (cinco) parcelas mensais e sucessivas e do restante:

  • em até 60 (sessenta) parcelas mensais e sucessivas, com redução de 50% (cinquenta por cento) do valor remanescente do débito; ou
  •  em até 84 (oitenta e quatro) parcelas mensais e sucessivas, com redução de 35% (trinta e cinco por cento) do valor remanescente do débito.

O valor mínimo de cada prestação deverá ser de R$ 500,00 e parcelamentos referentes as contribuições sociais previstas na alínea “a” do inciso I e no inciso II do caput do art. 195 da Constituição Federal não poderão exceder 60 (sessenta) parcelas.

Formalização e Processo

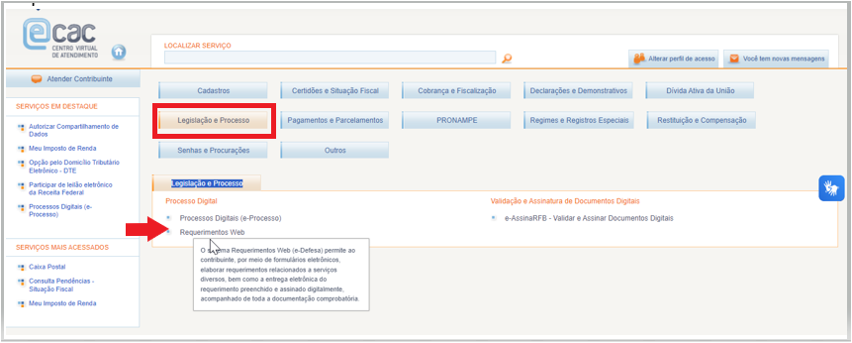
A adesão à autorregularização de tributos poderá ser feita a partir do dia 10 de abril de 2024, mediante abertura de processo digital no Portal do Centro Virtual de Atendimento – Portal e-CAC, na aba “Legislação e Processo”, por meio do serviço “Requerimentos Web”, disponível no site da RFB na Internet, conforme tela abaixo:

autorregularização.PNG
autorregularização de tributos

Acesse: eCAC – Centro Virtual de Atendimento (fazenda.gov.br)

Exclusão e Rescisão

A exclusão do programa ocorre em caso de inadimplência do pagamento de qualquer parcela por prazo superior a 30 (trinta) dias.

Esta iniciativa busca proporcionar benefícios significativos aos contribuintes, incentivando a autorregularização de débitos fiscais, contribuindo para a estabilidade econômica e fiscal do país.

Fonte – Receita Federal do Brasil

Recursos extraordinários sobre a matéria têm repercussão geral e estão na pauta desta quarta-feira (10).

Estão na pauta de julgamentos do Plenário do Supremo Tribunal Federal (STF), nesta quarta-feira (10), dois processos que discutem se a tributação referente ao Programa de Integração Social (PIS) e à Contribuição para o Financiamento da Seguridade Social (Cofins) deve incidir sobre a receita recebida com locação de bens móveis e imóveis.

Os dois recursos sobre a matéria tiveram a repercussão geral reconhecida, o que significa que a tese a ser fixada pelo STF no julgamento deverá ser adotada pelos demais tribunais nos casos semelhantes.

No Recurso Extraordinário (RE) 659412 (Tema 684), uma empresa de locação de bens móveis, no caso contêineres e equipamentos de transporte, questiona decisão do Tribunal Regional Federal da 2ª Região (TRF-2) favorável à União, ou seja, que reconheceu a incidência da tributação.

Já no Recurso Extraordinário (RE) 599658 (Tema 630), a União é que questiona acórdão do Tribunal Regional Federal da 3ª Região (TRF-3) que garantiu a uma indústria moveleira de São Paulo o direito de excluir da base de cálculo do PIS a receita do aluguel obtido pela locação de um imóvel próprio.

Nesse recurso, discute-se a incidência das contribuições tanto para empresas locadoras, que tenham por atividade econômica preponderante esse tipo de operação, como para aquelas em que a locação é eventual e subsidiária ao objeto social principal.

De um lado, os contribuintes argumentam que a base de cálculo do PIS e da Cofins é o faturamento da empresa, definido como a receita proveniente da venda de mercadorias ou da prestação de serviços. Alegam, contudo, que a atividade de locação não pode ser enquadrada como prestação de serviço, nem venda de mercadoria.

De outro, a União sustenta que, com a entrada em vigor das Leis 10.637/2002 e 10.833/2003, a base de cálculo das contribuições passou a ser a receita bruta, ou seja, a soma de todas as receitas oriundas das atividades empresariais, o que incluiria as receitas com locação.

Julgamento

O RE 659412 começou a ser julgado em sessão virtual realizada em junho de 2020. O relator, ministro Marco Aurélio (aposentado), votou pelo parcial provimento do recurso para determinar que as empresas que recolhem o PIS e a Cofins não estão obrigadas a recolher as contribuições sobre as receitas de locação de bens móveis até o início da aplicação da Lei 12.973/2014, que amplificou a base de cálculo dessas contribuições.

A partir desta data, para o ministro, as contribuições devem incidir, desde que a locação de bens móveis seja a atividade ou objeto principal da contribuinte. Na ocasião, o pedido de destaque do ministro Luiz Fux, relator do RE 599658, suspendeu o julgamento, e agora ambos os casos serão julgados no Plenário físico.

SP/AS//AD/CV

Fonte – Supremo Tribunal Federal

Nova etapa da implantação do Programa Confia independe do teor do PL da Conformidade enviado para apreciação do Congresso Nacional.

Foi publicada no Diário Oficial da União do dia 03/04 a Portaria RFB nº 408, de 2 de abril de 2024, que disciplina o processo de adesão ao piloto do Programa de Conformidade Cooperativa Fiscal (Confia), e prorroga para 12 de abril o prazo para adesão ao programa.

Saiba como se candidatar

Para se candidatar a uma vaga no piloto do Programa Confia, a empresa deverá preencher um requerimento no Centro Virtual de Atendimento (e-CAC) da Receita Federal, até 12 de abril de 2024. Serão inicialmente selecionadas 15 empresas para participarem do piloto do Confia, e será formado um cadastro de reserva com as demais candidatas que tenham cumprido com os requisitos e critérios exigidos para adesão. O passo a passo para a candidatura pode ser visto na página de serviços da RFB. Clique neste link.

O Confia visa à implantação controlada de um programa de conformidade cooperativa, voltado para os maiores contribuintes, e já adotado por diversos países-membros da Organização para a Cooperação e Desenvolvimento Econômico (OCDE).

Concebido para ser implementado em etapas, o Confia encontra-se, desde setembro de 2022, em fase de Teste de Procedimentos com um grupo de nove contribuintes voluntários. Com base nos resultados do teste, surgiu a necessidade de avançar na construção do programa. Na etapa de piloto do Confia, novas empresas poderão participar e os processos envolvidos serão ampliados, de acordo com a capacidade operacional do órgão.

No piloto do Confia, a adesão empregará critérios qualitativos e quantitativos para selecionar a empresa que deseja entrar. Será testado o processo de adesão em cinco etapas: autoavaliação, candidatura, validação, elaboração do Plano de Trabalho de Conformidade e certificação.

Confira as vantagens de participar do piloto do Confia

São várias vantagens de uma empresa participar do piloto do Confia. A primeira delas é a designação de um ponto de contato entre a Receita Federal e a empresa participante. A segunda, a renovação cooperativa da Certidão Negativa de Débitos (CND) ou da Certidão Positiva com Efeitos de Negativa (CPEND). E por fim, a empresa participante do piloto terá prioridade para ingressar no Programa Confia definitivo.

Para participar do piloto do Confia, a empresa tem que cumprir com alguns critérios e requisitos, mas os primeiros a serem observados é se ela está sujeita ao acompanhamento especial da Receita Federal, se tem receita bruta anual maior ou igual a R$ 2 bilhões e débito anual declarado mínimo de R$ 100 milhões.

Os candidatos selecionados serão chamados para a elaboração de um Plano de Trabalho de Conformidade, a ser desenvolvido em cooperação com a Receita Federal, após o qual os contribuintes poderão ser certificados para participação no piloto.

É importante destacar que a regulamentação independe do teor do Confia tratado no PL nº 15/2024, enviado para o Congresso Nacional para apreciação, que visa criar processos de trabalho para o Confia.

Fonte – Receita Federal do Brasil

Plenário negou pedidos de empresas que buscavam retomar recolhimento da CSLL apenas a partir de 2023 e não 2007, como decidido anteriormente pelo Tribunal.

Ao julgar recursos apresentados por empresas, o Supremo Tribunal Federal (STF) manteve, nesta quinta-feira (4), o entendimento de que uma decisão definitiva sobre tributos recolhidos de forma continuada perde seus efeitos quando a Corte se pronunciar, posteriormente, em sentido contrário.

Por maioria de votos, os recursos (embargos de declaração) foram atendidos apenas para não permitir a cobrança de multas tributárias, de qualquer natureza, dos contribuintes que haviam deixado de recolher exclusivamente a Contribuição Social sobre o Lucro Líquido (CSLL) amparados por decisão judicial definitiva. Ficam mantidos o pagamento de juros de mora e a correção monetária, e vedada a restituição pela Fazenda de multas já pagas.

Repercussão geral

A matéria foi objeto de dois recursos extraordinários com repercussão geral reconhecida: o RE 955227 (Tema 885) e o RE 949297 (Tema 881), apresentados pela União contra decisões que, na década de 1990, consideraram inconstitucional a lei que instituiu a Contribuição Social sobre o Lucro Líquido (CSLL) e deram a duas empresas o direito de não a recolher.

Em fevereiro de 2023, o Plenário fixou a tese de que uma decisão judicial, mesmo definitiva (transitada em julgado), produz efeitos apenas enquanto permanecer o quadro fático e jurídico que a justificou. Ou seja, havendo alteração no cenário, a decisão anterior pode deixar de ter eficácia.

Na decisão, ficou estabelecido que a cobrança poderia ocorrer a partir 2007, quando o STF validou, a lei que criou a CSLL (ADI 15). Nos embargos, as empresas pretendiam que a cobrança fosse retomada apenas a partir da decisão nos recursos, em 2023, o que foi rejeitado pelo Tribunal nesta quinta-feira.

Matéria tributária

A matéria decidida pelo Tribunal tem repercussão geral, o que significa que a tese fixada pela Corte deve ser aplicada pelas demais instâncias aos processos que discutam matéria semelhante. Embora os casos concretos discutam a CSLL, a solução deverá ser aplicada a ações sobre quaisquer tributos.

Terceiros interessados

Em uma questão de ordem levantada durante o julgamento, o Plenário reafirmou, também por maioria, a posição de que terceiros interessados no processo (os chamados amici curiae) não podem apresentar embargos de declaração em ações de controle concentrado, ações que tratam da constitucionalidade de leis, como ADI, ADC, ADPF e ADO, nem em recursos extraordinários com repercussão geral. O colegiado, no entanto, ressalvou a possibilidade de o relator levar para deliberação questões apresentadas por terceiros interessados.

PR/CR//AD/CV

Fonte – Supremo Tribunal Federal

​A Primeira Seção do Superior Tribunal de Justiça (STJ) decidiu afetar os Recursos Especiais 2.089.298 e 2.089.356, de relatoria do ministro Gurgel de Faria, para julgamento sob o rito dos repetitivos.

A questão submetida a julgamento, cadastrada como Tema 1.240 na base de dados do STJ, é definir “se o Imposto sobre Serviços (ISS) compõe a base de cálculo do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL), quando apurados pela sistemática do lucro presumido”.

O colegiado ainda determinou a suspensão dos recursos especiais e dos agravos em recurso especial que versem sobre a questão controvertida em segunda instância e no STJ.

Similaridade com repetitivo sobre inclusão do ICMS na base de cálculo do IRPJ e da CSLL

O relator destacou parecer da ministra Assusete Magalhães (aposentada), quando presidia a Comissão Gestora de Precedentes e de Ações Coletivas do STJ, a respeito da similaridade com o Tema 1.008, no qual a Primeira Seção estabeleceu que o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) compõe a base de cálculo do IRPJ e da CSLL, quando apurados na sistemática do lucro presumido.

Segundo Gurgel de Faria, as turmas de direito público passaram a aplicar a mesma tese aos casos relativos ao ISS, embora aquele repetitivo tratasse apenas do ICMS. Assusete Magalhães ponderou que a aplicação dos efeitos processuais inerentes ao rito dos recursos repetitivos somente poderá ser adotada pelas cortes de origem após a deliberação da Primeira Seção sobre o caso específico do ISS.

Recursos repetitivos geram economia de tempo e segurança jurídica

O Código de Processo Civil regula, no artigo 1.036 e seguintes, o julgamento por amostragem, mediante a seleção de recursos especiais que tenham controvérsias idênticas. Ao afetar um processo, ou seja, encaminhá-lo para julgamento sob o rito dos repetitivos, os ministros facilitam a solução de demandas que se repetem nos tribunais brasileiros.

A possibilidade de aplicar o mesmo entendimento jurídico a diversos processos gera economia de tempo e segurança jurídica. No site do STJ, é possível acessar todos os temas afetados, bem como conhecer a abrangência das decisões de sobrestamento e as teses jurídicas firmadas nos julgamentos, entre outras informações.

Leia o acórdão de afetação no REsp 2.089.298.

Esta notícia refere-se ao(s) processo(s):

Fonte – Superior Tribunal de Justiça

Análise abrange pedidos de empresas, que buscam retomar recolhimento dos tributos apenas a partir de 2023 e não 2007, como decidido pelo Tribunal.

O Plenário do Supremo Tribunal Federal (STF) retoma, nesta quarta-feira (3), a análise de recursos em que empresas pedem que o Tribunal delimite o início da aplicação da tese sobre os limites da chamada “coisa julgada” — quando há uma decisão definitiva — em matéria tributária. Em fevereiro do ano passado, o STF considerou que uma decisão definitiva sobre tributos recolhidos de forma continuada perde seus efeitos caso a Corte se pronuncie, posteriormente, em sentido contrário.

Segundo o entendimento do STF, fixado naquele julgamento, as empresas devem recolher retroativamente a Contribuição Social sobre o Lucro Líquido (CSLL) desde 2007, quando foi reconhecida a validade da lei que instituiu o tributo.

Nos recursos (embargos de declaração), as contribuintes pedem a modulação dos efeitos da decisão do Supremo para que os valores sejam devidos apenas a partir de 2023, momento em que foi fixada a tese sobre a perda de eficácia das decisões que as autorizaram a interromper o recolhimento.

Votos

Quando o julgamento dos embargos foi suspenso, por pedido de vista do ministro Dias Toffoli, nove ministros haviam se manifestado. Sete entendem que não é necessária a modulação, e dois consideram que sim.

Perda de eficácia

No julgamento do mérito, em fevereiro de 2023, o colegiado estabeleceu que uma decisão judicial, mesmo definitiva (transitada em julgado), produz efeitos apenas enquanto permanecerem os fatos que a justificam. Ou seja, havendo alteração no cenário, a decisão anterior pode deixar de ter eficácia.

A matéria foi trazida ao STF por meio de dois recursos extraordinários com repercussão geral: o RE 955227 (Tema 885) e o RE 949297 (Tema 881), apresentados pela União contra decisões que, na década de 1990, consideraram inconstitucional a lei que instituiu a CSLL e deram a duas empresas o direito de não recolhê-la.

A União defendeu que a retomada da cobrança poderia ocorrer a partir 2007, quando o STF validou a lei que criou o tributo (ADI 15). O Plenário concordou com o argumento e resolveu que, desde então, a cobrança passou a ser devida, mesmos para os casos em que havia decisão definitiva.

Alteração de jurisprudência

Nos embargos de declaração, as empresas sustentam que o entendimento colegiado de que a alteração do cenário possibilita a cessação automática dos efeitos de uma decisão definitiva é novo e que, por esse motivo, sua eficácia não poderia ser retroativa.

Também argumentam que, como o Superior Tribunal de Justiça (STJ) tem decisão no sentido da impossibilidade de afastar uma decisão definitiva a favor do contribuinte, foi criada uma expectativa de direito e, para superar esse precedente, seria necessário modular os efeitos do entendimento.

Tratamento desigual

No início do julgamento dos recursos, o ministro Luís Roberto Barroso (relator), observou que, na análise de mérito, o Tribunal já havia entendido não haver razões de segurança jurídica que justificassem eventual modulação. A seu ver, a manutenção das decisões definitivas isentando empresas da CSLL depois do entendimento firmado em 2007 resultaria em tratamento desigual em relação aos concorrentes das empresas que continuaram a recolher o tributo.

Esse entendimento foi integralmente acompanhado pelos ministros Cristiano Zanin, Alexandre de Moraes e Gilmar Mendes e pelas ministras Cármen Lúcia e Rosa Weber (aposentada), que votou quando o caso estava em julgamento virtual. O ministro André Mendonça também entende não ser o caso de modulação temporal, mas propôs que as empresas que deixaram de recolher sejam isentadas de multas punitivas e moratórias.

Os ministros Luiz Fux e Edson Fachin consideram que a cobrança só poderia ser retomada a partir da decisão de mérito do STF, ocorrida em fevereiro de 2023.

PR/AS//AD/CV

Fonte – Supremo Tribunal Federal

Renegociações são voltadas para dívidas de até R$ 50 milhões.

A partir de 1º de abril, contribuintes que devem até R$ 50 milhões à Receita Federal poderão participar de uma nova fase do Programa Litígio Zero. Os pedidos de reparcelamento podem ser feitos até 31 de julho.

Segundo a Receita Federal, a nova transação tributária abrange débitos tanto de pessoas físicas como de pessoas jurídicas em fase de contestação administrativa. Em troca da renegociação, o contribuinte deverá abrir mão de questionar a cobrança.

“Vamos resolver o passado, fazer essa DR [discussão de relacionamento] entre nós, o Fisco e o contribuinte, para daqui para frente termos uma relação mais harmoniosa, sem litígio, com mais amor”, disse o secretário da Receita Federal, Robinson Barreirinhas. Ele destacou que o Fisco está mudando a postura para estimular acordos com os devedores e recuperar parte do valor devido, em vez de apenas punir os grandes devedores.

Os descontos variam conforme o grau de recuperação do crédito. Para dívidas classificadas como irrecuperáveis ou de difícil recuperação, haverá desconto de até 100% do valor dos juros, das multas e dos encargos legais, observado o limite de até 65% sobre o valor total de dívida. Nesse caso, o contribuinte pagará entrada de 10% do valor consolidado da dívida, após os descontos, divididos em cinco parcelas, e o saldo devedor em até 115 parcelas.

Se o contribuinte usar prejuízos de anos anteriores do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido para abater o pagamento da dívida, deverá dar entrada de 10% do saldo devedor em até cinco parcelas. Os créditos tributários dos prejuízos apurados até 31 de dezembro de 2023 serão usados no abatimento, até o limite de 70% do valor da dívida após a entrada. O saldo residual será dividido em até 36 parcelas.

No caso das dívidas consideradas de média ou alta chance de recuperação, o devedor deverá dar entrada de 30% do valor consolidado em até cinco parcelas e usar prejuízos de anos anteriores até 31 de dezembro de 2023 para pagar até 70% do valor da dívida depois da entrada. O saldo restante será parcelado em até 36 vezes. Outra opção será dar entrada de 30% do valor consolidado da dívida em até cinco parcelas e dividir o restante em até 115 meses.

>> Para os débitos de até 60 salários mínimos, as dívidas de pessoas físicas, microempresa ou empresa de pequeno porte poderão ser renegociadas com entrada de 5% do valor consolidado em até cinco parcelas. O restante poderá ser parcelado nas seguintes opções:

•    em até 12 meses, com redução de 50% da dívida, inclusive do montante principal do crédito;

•    em até 24 meses, com redução de 40%, inclusive do montante principal do crédito;

•    em até 36 meses, com redução de 35%, inclusive do montante principal do crédito;

•    em até 55 meses, com redução de 30%, inclusive do montante principal do crédito.

Transações individuais

O modelo da nova fase do Litígio Zero diz respeito à transação por adesão, em que a Receita Federal define as regras por meio de edital. Ao anunciar a nova etapa do programa, Barreirinhas apresentou as estatísticas das transações individuais, por meio da qual grandes empresas procuram a Receita Federal para reparcelarem os débitos. Nesse caso, as renegociações ocorrem caso a caso, com o Fisco estabelecendo cláusulas de governança para dar mais transparência ao pagamento de tributos pelas empresas.

De 180 pedidos de renegociação recebidos desde o início do ano, o Fisco fechou 11 acordos de transações tributárias individuais que resultaram na regularização de R$ 5,2 bilhões em dívidas. Desse total, cerca de R$ 3 bilhões foram regularizados apenas por meio de dois acordos de grandes empresas fechados nos últimos dias.

Dos R$ 5,2 bilhões, no entanto, somente R$ 376,2 milhões serão pagos em dinheiro nos próximos dez anos, com R$ 45,3 milhões entrando no caixa do governo em 2024. Barreirinhas informou que, do valor original da dívida, a Receita concedeu R$ 2,1 bilhões em descontos de multas, juros e encargos e permitiu o uso de R$ 834,4 milhões de prejuízos de anos anteriores.

“O valor a ser recuperado em dinheiro parece pouco diante do valor total da dívida, mas estamos falando de créditos irrecuperáveis ou de difícil recuperação”, justificou o subsecretário de Arrecadação e Atendimento da Receita Federal, Mário Dehon. “Estamos trazendo do purgatório, de volta à vida, contribuintes que estavam fora do processo produtivo. São empresas que poderão voltar a produzir e a fazer negócios”, acrescentou.

Edição: Carolina Pimentel

Fonte – Agência Brasil Notícias

O formulário de adesão apresenta todas as formas possíveis de pagamento, conforme estabelecido na Lei 14.740/23.

A Receita Federal alerta aos contribuintes pessoas físicas e jurídicas para que estejam atentos ao final do prazo de adesão ao Programa de Autorregularização Incentivada, que termina no próximo dia 1º de abril.

O requerimento deve ser efetuado mediante abertura de processo digital no Portal do Centro Virtual de Atendimento – Portal e-CAC, na aba “Legislação e Processo”, por meio do serviço “Requerimentos Web”.

O formulário apresenta ao contribuinte todas as formas possíveis de pagamento, nos termos da Lei 14.740, de 29 de novembro de 2023.

Acesse aqui notícia divulgada sobre a Instrução Normativa RFB 2168/23, que regulamentou o Programa, e verifique as condições e outras informações necessárias para a adesão.

Fonte – Receita Federal do Brasil