A 7ª Turma do Tribunal Regional Federal da 1ª Região (TRF1) negou provimento à apelação interposta pela União contra a sentença que julgou procedentes os pedidos para anular o auto de infração e apreensão e determinou a liberação definitiva de um veículo, de propriedade de uma locadora de veículos, apreendido após ter sido flagrado transportando mercadorias provenientes do exterior sem documentação fiscal.

Em seu recurso, a União alegou que o procedimento fiscal ocorreu regularmente e que a aplicação da pena de perdimento do veículo utilizado por terceiro para a internação de mercadorias de forma irregular no País ocorreu conforme a legislação aplicável.

A relatora, desembargadora federal Gilda Sigmaringa Seixas, destacou que a locadora demonstrou ter celebrado regular contrato de aluguel do veículo no período da apreensão, além de não poder considerar a conduta da locadora ilícita, simplesmente por ter solicitado poucas informações ao contratante. A magistrada finalizou o voto dizendo: “Dessa forma, é inaplicável a pena de perdimento ao veículo em questão, uma vez que não há provas que liguem a autora ao ilícito fiscal”.

O Colegiado acompanhou o voto da relatora e negou provimento à apelação.

ME

Processo: 1055667-02.2022.4.01.3400

Data do julgamento: 08/06/2023

Assessoria de Comunicação Social¿

Tribunal Regional Federal da 1ª Região

Fonte – Tribunal Regional Federal da 1ª Região – DF, MG, GO, TO, MT, BA, PI, MA, PA, AM, AC, RR, RO e AP.

As submissões poderão ser efetuadas até 03 de agosto de 2023.

A Secretaria Especial da Receita Federal do Brasil prorroga o prazo da consulta pública referente à Instrução Normativa que irá regulamentar o novo sistema de preços de transferência. Com a prorrogação, as submissões poderão ser efetuadas até 03 de agosto de 2023.

A minuta de Instrução Normativa que irá regulamentar o novo sistema de preços de transferência foi disponibilizada no dia 03 de julho de 2023.

As regras de preços de transferência são utilizadas para fins fiscais para alocar lucros ou perdas entre as várias entidades de um grupo empresarial multinacional. Em 28 de dezembro de 2022, foi editada a Medida Provisória nº 1.152 modificando significativamente as regras de preços de transferência brasileiras. Referida Medida Provisória foi convertida na Lei nº 14.596, de 14 de junho de 2023. A nova lei incorpora expressamente o princípio arm’s length no ordenamento jurídico brasileiro. Este novo regime deve ser aplicado obrigatoriamente a partir de 2024 ou opcionalmente para 2023 para os contribuintes que desejarem antecipar os efeitos da nova lei.

A regulamentação será editada pela Secretaria Especial da Receita Federal do Brasil na forma de Instrução Normativa que será atualizada periodicamente para refletir as necessidades de orientações práticas adicionais e considerações de esclarecimento. Neste momento, a Secretaria Especial da Receita Federal do Brasil disponibiliza para comentários e sugestões os dispositivos da minuta de Instrução Normativa que será editada com o objetivo de disciplinar determinados aspectos do novo sistema de preços de transferência.

Objeto da Consulta Pública

Instrução Normativa que regulamenta a nova lei de preços de transferência (Lei nº 14.596, de 2023)

Escopo da Consulta Pública

Principalmente temas tratados na parte geral da Lei nº 14.596, de 2023, documentação e medida de simplificação para transações de serviço intragrupo de baixo valor agregado.

A quem se destina

Empresas, academia e demais partes interessadas.

Duração

De 03.07.2023 a 03.08.2023

Auditores-Fiscais Encarregados

Claudia Lucia Pimentel Martins da Silva e Daniel Teixeira Prates

Como responder

As submissões devem ser enviadas para  cotin.df.cosit@rfb.gov.br, preferivelmente em arquivo pdf.

Os participantes deverão:

(i)                  indicar expressamente se concordam ou não com a publicação do conteúdo de sua submissão; e

(ii)                requisitar que a sua identificação ou dados pessoais sejam removidos em caso de publicação, se desejado.

Fonte – Receita Federal do Brasil

A medida atualiza as regras de apuração das contribuições em razão de recentes alterações legais e decisões judiciais, garantindo maior segurança jurídica.

Foi publicada, no Diário Oficial da União (DOU) nesta terça-feira (18/7), a Instrução Normativa RFB nº 2.152, de 14 de julho de 2023, alterando a Instrução Normativa RFB nº 2121, de 15 de dezembro de 2022, que consolida a legislação da Contribuição para o PIS/Pasep e da Cofins.

A medida tem por objetivo atualizar as regras de apuração dessas contribuições em razão das recentes alterações legais promovidas, principalmente as que tratam da tributação de combustíveis fósseis.

A nova Instrução Normativa também reformula entendimentos sobre a matéria, em atendimento a recentes decisões judiciais de caráter vinculante.

Acesse aqui.

Fonte – Receita Federal do Brasil

A Primeira Seção do Superior Tribunal de Justiça (STJ) decidiu afetar os Recursos Especiais 2.007.865, 2.037.317, 2.037.787 e 2.050.751, de relatoria do ministro Herman Benjamin, para julgamento sob o rito dos repetitivos.

A questão jurídica controvertida nos recursos, cadastrada como Tema 1.203 na base de dados do STJ, é definir se a oferta de seguro-garantia ou de fiança bancária tem o efeito de suspender a exigibilidade de crédito não tributário.

O colegiado determinou a suspensão da tramitação de todos os processos pendentes, individuais ou coletivos, que discutam a mesma questão jurídica, como previsto no artigo 1.037, inciso II, do Código de Processo Civil (CPC).

Para TJSP, somente depósito em dinheiro suspende exigibilidade

O relator apontou que o caráter repetitivo da matéria foi verificado a partir de pesquisa à base de jurisprudência do STJ, que identificou 518 decisões monocráticas e 25 acórdãos tratando da mesma questão.

Em um dos recursos representativos da controvérsia, o Tribunal de Justiça de São Paulo (TJSP) entendeu ser inviável a equiparação do seguro-garantia e da fiança bancária com o depósito judicial do valor integral em dinheiro para efeito de suspensão da exigibilidade do crédito tributário ou não. De acordo com o tribunal, somente o depósito em dinheiro viabiliza a suspensão determinada no artigo 151 do Código Tributário Nacional.

Recursos repetitivos geram economia de tempo e segurança jurídica

O CPC de 2015 regula, no artigo 1.036 e seguintes, o julgamento por amostragem, mediante a seleção de recursos especiais que tenham controvérsias idênticas. Ao afetar um processo, ou seja, encaminhá-lo para julgamento sob o rito dos repetitivos, os ministros facilitam a solução de demandas que se repetem nos tribunais brasileiros.

A possibilidade de aplicar o mesmo entendimento jurídico a diversos processos gera economia de tempo e segurança jurídica. No site do STJ, é possível acessar todos os temas afetados, bem como conhecer a abrangência das decisões de sobrestamento e as teses jurídicas firmadas nos julgamentos, entre outras informações.

Leia o acórdão de afetação do REsp 2.007.865.

Esta notícia refere-se ao(s) processo(s):REsp 2007865REsp 2037317REsp 2037787REsp 2050751

Fonte – Superior Tribunal de Justiça

​Em julgamento sob o rito dos repetitivos (Tema 1.184), a Primeira Seção do Superior Tribunal de Justiça (STJ) estabeleceu que “1) a regra da irretratabilidade da opção pela Contribuição Previdenciária sobre Receita Bruta (CPRB), prevista no parágrafo 13 do artigo 9º da Lei 12.546/2011, destina-se apenas ao beneficiário do regime, e não à administração; 2) a revogação da escolha de tributação da contribuição previdenciária pelo sistema da CPRB, trazida pela Lei 13.670/2018, não feriu direitos do contribuinte, tendo em vista que foi respeitada a anterioridade nonagesimal”.

Segundo o relator, ministro Herman Benjamin, a contribuição previdenciária das empresas – estabelecida pelo artigo 22, I, da Lei 8.212/1991 – incidia originalmente sobre a folha de salários. Essa previsão, explicou, foi modificada pela Medida Provisória 540/11, convertida na Lei 12.546/2011, que substituiu a base de cálculo do recolhimento pela receita bruta (CPRB), ao passo que, com a edição da Lei 13.161/2015, tais regimes passaram a coexistir, sendo facultado àqueles que contribuem a escolha do regime de tributação sobre a folha de salários ou sobre a receita bruta.

“Verifica-se que a CPRB é contribuição substitutiva, facultativa, em benefício do contribuinte, instituída como medida de política fiscal para incentivar a atividade econômica, cuja renúncia fiscal é expressiva, da ordem de R$ 83 bilhões de reais no período de 2012 a julho de 2017. Contudo, não há direito adquirido à desoneração fiscal, a qual se constitui, no presente caso, como uma liberalidade”, disse.

Regra da irretratabilidade da CPRB respeitou anterioridade nonagesimal

Para o ministro, o mesmo raciocínio deve ser aplicado à desoneração por lei ordinária. Herman Benjamin esclareceu que a desoneração prevista na Lei 12.546/2011 não era condicional nem por prazo certo, sendo que a sua revogação poderia ser feita a qualquer tempo, respeitando-se a anterioridade nonagesimal –  o que ocorreu, pois a Lei 13.670/2018 foi publicada em 30 de maio de 2018 e seus efeitos apenas começaram a ser produzidos em setembro de 2018.

Na sua avaliação, não prospera a alegação de que a irretratabilidade da opção pelo regime da CPRB também se aplicaria à administração. “Isso porque seria aceitar que o legislador ordinário pudesse estabelecer limites à competência legislativa futura do próprio legislador ordinário, o que não encontra respaldo no ordenamento jurídico, seja na Constituição Federal, seja nas leis ordinárias”, afirmou.

O relator ressaltou que a alteração promovida pela Lei 13.670/2018 não caracteriza violação à segurança jurídica, mas sim a exclusão de uma das opções de regime de tributação que a lei disponibilizava aos que contribuem.

“A regra da irretratabilidade da opção pela CPRB disposta no parágrafo 13 do artigo 9º da Lei 12.546/2011 destina-se apenas ao beneficiário do regime, não à administração, e tampouco fere direitos do contribuinte, pois foi respeitada a anterioridade nonagesimal”, concluiu.

Leia o acórdão no REsp 1.901.638.

Esta notícia refere-se ao(s) processo(s):REsp 1901638REsp 1902610

Fonte – Superior Tribunal de Justiça

O total de indício de insuficiência verificado é de aproximadamente R$ 3,4 bilhões.

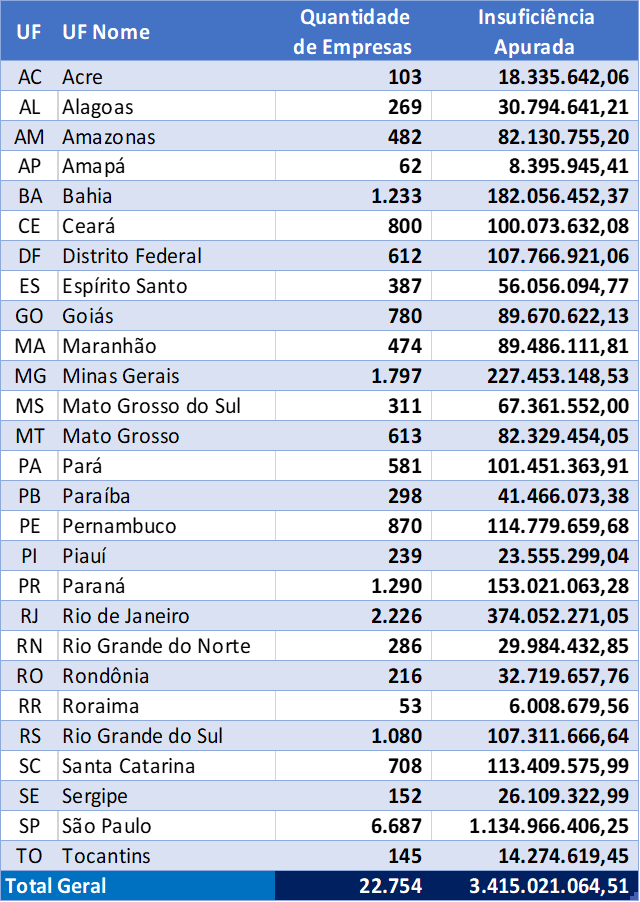
Receita Federal identificou que 22.754 empresas deixaram de declarar e de recolher o Imposto de Renda da Pessoa Jurídica (IRPJ) e a Contribuição sobre o Lucro Líquido (CSLL) referentes ao ano-calendário de 2019.  O valor estimado de indício de insuficiência verificado é cerca de R$ 3,4 bilhões.

 A fim de promover a autorregularização, sem autuação e cobrança de multas de ofício, a Receita Federal enviou dois lotes de avisos para a Caixa Postal das empresas identificadas.

 O primeiro lote com 18.554 avisos foi encaminhado para empresas tributadas pelo Lucro Presumido, em maio de 2023. O prazo concedido para a autorregularização para esse lote se encerraria em 16 de julho, contudo foi prorrogado para 15 de agosto de 2023.

 O segundo lote com 4.200 avisos foi encaminhado para empresas tributadas pelo Lucro Real Trimestral, em 10 de julho de 2023, e o prazo para autorregularização encerrar-se-á em 15 de setembro de 2023.

Autorregularização

Regularizar as divergências dentro do prazo concedido na fase de autorregularização permite que o contribuinte recolha ou parcele os valores devidos apenas com os acréscimos legais, sem incidência da multa de ofício de que trata o art. 44 da lei 9.430/1996.

As empresas que desejarem proceder à autorregularização não precisam comparecer às unidades de atendimento da Receita Federal, basta seguir as instruções constantes nos seguintes endereços na Internet, conforme a forma de tributação:

a)    Empresas tributadas pelo Lucro Presumido, clique aqui.

b)    Empresas tributadas pelo Lucro Real Trimestral, clique aqui.

Nesses mesmos endereços, constam informações de como acessar as comunicações enviadas para as Caixas Postais no Portal e-CAC e esclarecimentos adicionais para que os contribuintes se regularizem sem a necessidade de comparecer à Receita Federal. 

 As empresas estarão sujeitas à autuação e cobrança de multas depois de decorridos os prazos para autorregularização.

Segue, abaixo, o detalhamento dos valores de divergência de IRPJ e CSLL apurados nesta operação por Unidade da Federação:

tabela.png

Fonte – Receita Federal do Brasil

As regras de preços de transferência são utilizadas para fins fiscais para alocar lucros ou perdas entre as várias entidades de um grupo empresarial multinacional.

Secretaria Especial da Receita Federal do Brasil disponibilizou a partir de hoje (3/07/2023) a minuta de Instrução Normativa que irá regulamentar o novo sistema de preços de transferência em consulta pública para coletar comentários e sugestões das partes interessadas.

As regras de preços de transferência são utilizadas para fins fiscais para alocar lucros ou perdas entre as várias entidades de um grupo empresarial multinacional. Em 28 de dezembro de 2022, foi editada a Medida Provisória nº 1.152 modificando significativamente as regras de preços de transferência brasileiras. Referida Medida Provisória foi convertida na Lei nº 14.596, de 14 de junho de 2023. A nova lei incorpora expressamente o princípio arm’s length no ordenamento jurídico brasileiro. Este novo regime deve ser aplicado obrigatoriamente a partir de 2024 ou opcionalmente para 2023 para os contribuintes que desejarem antecipar os efeitos da nova lei.

A regulamentação será editada pela Secretaria Especial da Receita Federal do Brasil na forma de Instrução Normativa que será atualizada periodicamente para refletir as necessidades de orientações práticas adicionais e considerações de esclarecimento. Neste momento, a Secretaria Especial da Receita Federal do Brasil disponibiliza para comentários e sugestões os dispositivos da minuta de Instrução Normativa que será editada com o objetivo de disciplinar determinados aspectos do novo sistema de preços de transferência.

Objeto da Consulta Pública

Instrução Normativa que regulamenta a nova lei de preços de transferência (Lei nº 14.596, de 2023)

Escopo da Consulta Pública

Principalmente temas tratados na parte geral da Lei nº 14.596, de 2023, documentação e medida de simplificação para transações de serviço intragrupo de baixo valor agregado.

A quem se destina

Empresas, academia e demais partes interessadas.

Duração

De 03.07.2023 a 25.07.2023

Auditores-Fiscais Encarregados

Claudia Lucia Pimentel Martins da Silva e Daniel Teixeira Prates

Como responder

As submissões devem ser enviadas para  cotin.df.cosit@rfb.gov.br, preferivelmente em arquivo pdf.

Os participantes deverão:

(i)                  indicar expressamente se concordam ou não com a publicação do conteúdo de sua submissão; e

(ii)                requisitar que a sua identificação ou dados pessoais sejam removidos em caso de publicação, se desejado.

Fonte – Receita Federal do Brasil

O Programa de Redução de Litigiosidade Fiscal (PRLF) ou simplesmente “Litígio Zero” é uma medida excepcional de regularização tributária que prevê a possibilidade de renegociação de dívidas por meio da transação tributária para débitos discutidos junto às Delegacias da Receita Federal de Julgamento (DRJ) e ao Conselho Administrativo de Recursos Fiscais (CARF) além daqueles de pequeno valor no contencioso administrativo ou inscrito em dívida ativa da União.

O programa também prevê a possibilidade da confissão e concomitante pagamento integral de débitos que estejam sob procedimentos fiscal.

Veja como aderir ao programa, nas suas respectivas modalidades, pelos serviços abaixo.

Fonte – Receita Federal do Brasil

Uso de uma mesma licença para múltiplas operações vai trazer economia de tempo e dinheiro para empresas brasileiras e mais eficiência para órgãos do governo.

A partir de hoje (28/06) as empresas brasileiras que necessitam de licenças para importar ou exportar mercadorias vão ter mais facilidade para realizar suas operações. A medida, chamada de Licença Flex, simplifica a rotina e reduz custos das empresas que precisam de anuência (autorização) para comercializar com outros países.  A mudança entrou em vigor com o Decreto 11.577, publicado nesta quarta-feira no Diário Oficial da União e pode ser utilizada por meio do Portal Único de Comércio Exterior.

Mais flexibilidade logística e menos burocracia 

Com emissão baseada em prazos, quantidades ou valores das operações, a Licença Flex pode substituir centenas de documentos, diminuindo custos e permitindo flexibilidade logística para a realização de exportações e importações de forma consolidada ou gradual ao longo do tempo.

Clique aqui para acessar o Decreto 11.577, de 27 de junho de 2023.

Novo Processo de Importação no Portal Único de Comércio Exterior

A importante inovação, formalizada com a inserção do artigo 5-A no Decreto 660/92, faz parte do Novo Processo de Importação que vem sendo implementado no âmbito do Programa Portal Único de Comércio, projeto estratégico do Ministério da Fazenda e de Desenvolvimento, Indústria e Comércio, que é cogerido pela Secretaria da Receita Federal do Brasil e pela Secretaria de Comércio Exterior. Na prática, os licenciamentos serão emitidos pelo importador através do módulo LPCO (Licenças, Permissões, Certificados e Outros Documentos) e ficarão associados aos produtos do Catálogo de Produtos das empresas, podendo ser vinculados a diversas Duimp (Declaração Única de Importação), de acordo com as condições de cada licença. 

Fonte – Receita Federal do Brasil

Ofensa ao princípio da simetria e separação dos Poderes.

O Órgão Especial do Tribunal de Justiça de São Paulo determinou, em sessão realizada na última quarta-feira (14), a inconstitucionalidade de Lei Municipal nº 8.014/22, da Comarca de Guarulhos, que institui a cobrança de uma taxa de preservação ambiental a operadores de aeronaves civis. A votação foi unânime.

Segundo os autos, a taxa seria aplicada a pessoas físicas e jurídicas cujas aeronaves sobrevoassem a cidade, estabelecendo a quantia de três Unidades Fiscais de Guarulhos para cada tonelada de veículo. Os recursos seriam destinado exclusivamente ao custeio administrativo e operacional de projetos para proteção, preservação e conservação do meio ambiente, além de investimentos em saúde pública, programas de coleta, remoção e disposição dos resíduos sólidos do município.

No entendimento do colegiado, tal dispositivo viola o princípio da simetria e da separação dos Poderes ao regulamentar assunto cuja competência legislativa é exclusiva da União. “A lei impugnada institui uma taxa de preservação ambiental, em razão do exercício do poder de polícia, incidente sobre aeronaves civis, a título de mitigação e compensação de seus impactos socioambientais, sendo, portanto, de competência privativa da União. Não há qualquer interesse local a justificar a intervenção municipal para legislar sobre a matéria, pois não há qualquer peculiaridade relacionada ao município sobre o tema invocado”, pontuou o relator do acórdão, desembargador Elcio Trujilo.


Direta de Inconstitucionalidade nº 2198472-44.2022.8.26.0000


Comunicação Social TJSP – RD (texto)
imprensatj@tjsp.jus.br


Fonte – Tribunal de Justiça de São Paulo